La Ripresa del Lavoro in Italia: Trend e Sfide del Mercato Occupazionale 2024

Nei primi mesi del 2024, il mercato del lavoro italiano mostra segnali di una ripresa moderata ma significativa, nonostante le persistenti incognite legate all’inflazione e all’evoluzione geopolitica. Analizzando le ultime statistiche e i trend in atto, emerge un quadro complesso in cui le dinamiche occupazionali sono influenzate sia da fattori strutturali che da cambiamenti tecnologici e sociali. Questo articolo offre un’analisi dettagliata dello stato attuale del lavoro in Italia, con uno sguardo alle prospettive future.

Secondo i dati più recenti forniti dall’Istituto Nazionale di Statistica (ISTAT), il tasso di disoccupazione in Italia ha registrato una flessione, passando dal 9,4% del quarto trimestre 2023 all’8,9% nel primo trimestre 2024. Questo miglioramento è guidato principalmente dalla crescita dell’occupazione nei settori dei servizi e dell’industria leggera. Particolarmente interessante è il ritorno di interesse verso le professioni tecniche e digitali, che crescono a un ritmo annuo del 7%, indicando una domanda crescente di competenze legate alla trasformazione digitale.

Tuttavia, non mancano le criticità: la disoccupazione giovanile rimane elevata, attestandosi intorno al 22%, e il fenomeno del lavoro precario, soprattutto nei contratti a termine e part-time involontari, continua a rappresentare una percentuale significativa. Gli ultimi dati mostrano che circa il 40% dei nuovi contratti di lavoro nel 2024 riguarda forme contrattuali non stabili o flessibili, una tendenza che riflette il bisogno delle aziende di adattarsi velocemente ai cambiamenti economici, ma che crea incertezza per i lavoratori.

Un altro trend da sottolineare è la crescente diffusione del lavoro agile: circa il 25% delle aziende italiane ha adottato modelli di smart working strutturati, ampliando la propria organizzazione anche dopo l’emergenza sanitaria. Questo fenomeno ha favorito una migliore conciliazione tra vita privata e professionale, ma ha anche messo in evidenza la necessità di investimenti nella formazione digitale e nella sicurezza informatica.

Dal lato delle imprese, emerge un focus crescente su sostenibilità e innovazione come driver di competitività. In questo contesto, le startup e le PMI più innovative stanno diventando motori di nuova occupazione, specialmente in ambiti come l’economia green, la robotica e l’intelligenza artificiale. La politica economica italiana, con i fondi del PNRR e le misure di incentivo, punta a supportare questa trasformazione, mirando a stimolare la crescita qualitativa del lavoro più che solo quella quantitativa.

Guardando al futuro, le sfide principali riguarderanno quindi la capacità del sistema Italia di creare occupazione stabile e qualificata, riequilibrare le disuguaglianze territoriali e di genere, e accompagnare le transizioni tecnologiche attraverso politiche attive del lavoro efficaci. L’adozione di strumenti di formazione continua e il rafforzamento dei centri per l’impiego saranno cruciali per rispondere a un mercato in rapido cambiamento.

In conclusione, il mercato del lavoro italiano nel 2024 sta attraversando una fase di passaggio: se da un lato cresce l’occupazione e si amplia l’offerta di lavoro qualificato, dall’altro persistono vulnerabilità legate alla precarietà e alle disuguaglianze. La capacità di innovare, investire sul capitale umano e promuovere modelli organizzativi flessibili ma inclusivi saranno determinanti per costruire un sistema del lavoro solido e sostenibile nel medio-lungo termine.
Il Rinascimento Digitale dell’Industria Italiana: Innovazione e Sostenibilità al Centro della Ripresa

L’economia italiana si trova oggi in una fase di trasformazione cruciale, segnata da un rinnovato slancio verso l’innovazione tecnologica e la sostenibilità ambientale. Dopo anni di stagnazione economica e le difficoltà imposte dalla pandemia, il tessuto industriale nazionale sta vivendo una sorta di rinascimento digitale, che può rappresentare la chiave per una ripresa solida e duratura. Questo articolo analizza le dinamiche aggiornate del sistema produttivo italiano, ponendo l’accento sulle nuove tecnologie, le strategie green e gli investimenti pubblici e privati che stanno rivoluzionando il comparto manifatturiero e i servizi avanzati.

Uno dei segnali più evidenti di questa trasformazione riguarda la crescente adozione delle tecnologie digitali tra le imprese italiane. Secondo dati recenti dell’Istat, oltre il 60% delle aziende manifatturiere ha introdotto forme di digitalizzazione nei processi produttivi, spinta da iniziative legate all’industria 4.0. Automazione, Internet of Things (IoT), e big data analytics sono strumenti sempre più diffusi all’interno degli stabilimenti, in grado di aumentare efficienza e flessibilità. Questa transizione non solo migliora la capacità competitiva, ma favorisce anche un maggiore controllo qualitativo e una riduzione degli sprechi, elementi fondamentali in un’ottica di sostenibilità.

Parallelamente, il Piano Nazionale di Ripresa e Resilienza (PNRR) ha giocato un ruolo strategico, destinando miliardi di euro a progetti che incentivano la digitalizzazione e l’ecologia industriale, con particolare attenzione alle fonti rinnovabili, alla mobilità sostenibile e all’economia circolare. Sono infatti in aumento i casi di imprese italiane che adottano modelli di produzione green, puntando su efficienza energetica, utilizzo di materiali riciclati e riduzione delle emissioni di CO2. Il comparto automotive, per esempio, si sta rapidamente orientando verso la produzione di veicoli elettrici e ibridi, supportato da un indotto fortemente reattivo e innovativo.

Di pari passo si osserva una crescita significativa delle start-up e PMI innovative focalizzate su soluzioni eco-sostenibili e digitali. Queste realtà, spesso originate da spin-off universitari o incubatori tecnologici, rappresentano un motore vitale per l’economia italiana, contribuendo a diffondere nuove competenze e a diversificare l’offerta produttiva. I casi di successo più recenti includono aziende che sviluppano piattaforme di gestione energetica basate su Intelligenza Artificiale e realtà aumentata per la manutenzione predittiva degli impianti industriali.

L’impatto della trasformazione digitale e green sull’occupazione è un altro aspetto da considerare. Se da un lato alcune professioni tradizionali vedono una contrazione, cresce la domanda di figure specializzate in ICT, data analysis, ingegneria ambientale e progettazione sostenibile. Questo fenomeno spinge quindi verso una ristrutturazione del mercato del lavoro, con la necessità di politiche formative più mirate e aggiornate.

Guardando al futuro, il successo dell’economia italiana dipenderà dalla capacità di consolidare questa spinta innovativa attraverso investimenti costanti in ricerca e sviluppo e dalla collaborazione tra pubblico e privato. La sfida principale sarà mantenere un equilibrio tra competitività economica e tutela ambientale, in modo da assicurare uno sviluppo inclusivo e sostenibile. Inoltre, il miglioramento delle infrastrutture digitali e la semplificazione burocratica possono rappresentare leve determinanti per accelerare questa trasformazione.

In conclusione, il panorama industriale italiano mostra oggi segnali incoraggianti di evoluzione e resilienza. L’integrazione di tecnologie digitali avanzate e pratiche sostenibili non solo favorisce la ripresa economica post-pandemia, ma imposta un modello di crescita più solido e rispettoso dell’ambiente. La capacità di adattarsi a queste nuove dinamiche rappresenterà il vero banco di prova per il futuro della nostra economia e per la sua capacità di posizionarsi con successo nel mercato globale.

L’effetto della digitalizzazione sul lavoro in Italia: trend e prospettive per il futuro

Negli ultimi anni, la digitalizzazione ha rappresentato uno dei principali motori di trasformazione del mercato del lavoro a livello globale, e l’Italia non fa eccezione. Il processo di adozione di nuove tecnologie nelle imprese e nelle amministrazioni pubbliche sta cambiando radicalmente le competenze richieste, le modalità di lavoro e le stesse dinamiche occupazionali. In questo articolo analizziamo i dati più recenti sullo stato dell’innovazione digitale nell’ambiente lavorativo italiano, evidenziandone implicazioni e scenari futuri.

Secondo l’ultimo rapporto dell’ISTAT, oltre il 60% delle imprese italiane ha avviato processi di digitalizzazione nei propri processi produttivi o organizzativi, con picchi superiori al 75% nel Nord-Ovest e nelle grandi realtà aziendali. Questo fenomeno coinvolge soprattutto i settori manifatturiero, dei servizi e del commercio, dove l’utilizzo di software gestionali, sistemi di cloud computing e strumenti di comunicazione digitale è ormai la norma. Inoltre, quasi il 40% delle nuove assunzioni in ambito tecnologico riguarda posizioni legate alla gestione dati, sviluppo software e cybersecurity, segno di una domanda crescente di profili altamente specializzati.

Parallelamente, il lavoro da remoto si è consolidato come una componente strutturale del mercato del lavoro italiano. Se prima della pandemia soltanto il 4% degli italiani lavorava abitualmente da casa, oggi la percentuale si attesta intorno al 20-25% nelle grandi città, con un tasso di adozione ancora minore nel Mezzogiorno. I vantaggi del lavoro agile sono molteplici, spaziando dall’aumento della produttività alla migliore conciliazione tra vita privata e lavoro, ma ciò richiede anche un forte investimento in infrastrutture digitali e formazione continua.

A livello di competenze, la digitalizzazione sta ridisegnando il profilo del lavoratore ideale. Il rapporto “Competenze Digitali in Italia 2024” pubblicato da Unioncamere mette in luce come la richiesta di skill digitali di base – quali l’uso di piattaforme online, strumenti di comunicazione e protezione dati – sia ormai trasversale a tutti i settori. Tuttavia, si osserva un gap significativo tra il fabbisogno delle imprese e la preparazione di molti lavoratori, con una penuria critica soprattutto nelle regioni meridionali e tra i lavoratori con basso livello di istruzione. Questo scenario impone alle istituzioni e alle imprese un urgente rilancio dei programmi di formazione e riqualificazione.

Le prospettive per i prossimi anni indicano che la digitalizzazione continuerà a essere un fattore chiave per la competitività del sistema produttivo italiano. Secondo le previsioni del World Economic Forum, entro il 2030 circa il 40% delle attività lavorative in Italia subirà una trasformazione significativa a causa dell’automazione e dell’intelligenza artificiale. Ciò implica sfide importanti per il mercato del lavoro, ma anche opportunità uniche di crescita e innovazione, se accompagnate da politiche attive del lavoro efficaci e investimenti mirati in capitale umano.

Infine, è utile considerare l’impatto sociale della digitalizzazione: la maggiore diffusione di lavoro agile e strumenti digitali può favorire l’inclusione lavorativa di categorie tradizionalmente svantaggiate, come le persone con disabilità o chi risiede in aree rurali. Tuttavia, senza un accesso equo alle tecnologie e una formazione adeguata, si rischia di ampliare il divario digitale e le disuguaglianze sociali.

In conclusione, la digitalizzazione è un fenomeno ormai irreversibile e centrale nell’evoluzione del lavoro in Italia. Le imprese, i lavoratori e le istituzioni devono muoversi in sinergia per coglierne appieno i benefici, puntando su una formazione continua, infrastrutture adeguate e politiche inclusive che sostengano un mercato del lavoro dinamico e resiliente in un contesto globale in rapida trasformazione.

L’evoluzione del lavoro remoto in Italia: trend, dati e prospettive future

Negli ultimi anni, il lavoro da remoto ha rivoluzionato profondamente il panorama occupazionale italiano. La pandemia di COVID-19 ha accelerato processi che, seppur in seno a un’evoluzione tecnologica già in atto, ha portato a una diffusione senza precedenti di modalità di lavoro flessibili e smart working.

Secondo i dati Istat del 2023, circa il 28% degli occupati italiani utilizza abitualmente il lavoro da remoto, segnando un balzo significativo rispetto al 4% registrato prima della pandemia. Questo fenomeno interessa soprattutto i settori dei servizi, del digitale, delle telecomunicazioni e, in misura crescente, della pubblica amministrazione, dove la tecnologia consente di superare tradizionali barriere fisiche e organizzative.

Le aziende italiane si sono adattate con dinamiche diverse: mentre molte grandi imprese hanno investito in infrastrutture digitali, formazione e politiche di welfare aziendale legate allo smart working, una parte importante delle PMI, pur volendo abbracciare questa trasformazione, incontra ancora ostacoli, soprattutto legati alla digitalizzazione insufficiente e alla cultura manageriale tradizionale.

Dal punto di vista dei lavoratori, il lavoro remoto offre vantaggi tangibili come maggiore flessibilità, risparmio di tempo e costi di trasporto e un miglior bilanciamento tra vita professionale e privata. Tuttavia, emergono anche criticità quali l’isolamento sociale, la difficoltà nel «staccare» dal lavoro e la percezione di una minore visibilità interna che può influenzare percorsi di carriera e retribuzioni.

Statistiche recenti, inoltre, sottolineano come il lavoro remoto abbia un impatto positivo sulla produttività in Italia: il 60% delle imprese intervistate da una ricerca di Confindustria ha segnalato un aumento della produttività o una sua stabilizzazione, attribuibile tra l’altro a una maggiore autonomia dei dipendenti e a processi più snelli.

Un caso studio emblematico è quello di un’importante azienda tecnologica italiana, che ha adottato un modello ibrido che combina presenza fisica e lavoro da remoto: i risultati finora indicano una crescita della soddisfazione del personale e una riduzione del turnover, oltre a risparmi significativi sui costi strutturali.

Guardando al futuro, il lavoro remoto appare destinato a consolidarsi come una componente strutturale del sistema lavorativo italiano. Le imprese si trovano ora nella sfida di mettere a punto modelli organizzativi ibridi che valorizzino il capitale umano, garantendo inclusività e tutela della salute mentale, e bilanciando innovazione tecnologica e governance.

In prospettiva, la diffusione dello smart working spinge anche verso una ridefinizione degli spazi urbani e delle politiche territoriali, con un potenziale contributo alla riduzione del traffico e all’impatto ambientale. Le istituzioni svolgeranno un ruolo cruciale nel sostenere la formazione digitale, nel promuovere normative flessibili e nel monitorare gli effetti sociali di questa trasformazione.

In sintesi, il lavoro da remoto in Italia non è più un fenomeno emergenziale, bensì una realtà consolidata con opportunità e sfide da governare. La capacità di bilanciare innovazione, inclusione e benessere sarà il fattore decisivo per trarre il massimo valore da questa rivoluzione del mondo del lavoro.

Il lavoro ibrido dopo la pandemia: tendenze, numeri e impatto sull’occupazione italiana

La rivoluzione dello smart working non si è esaurita con la fase emergenziale della pandemia. Oggi il lavoro ibrido — una combinazione di presenza in sede e attività da remoto — si è consolidato come nuovo standard per molte imprese e settori. Questo articolo esamina i dati più recenti, confronta esempi concreti di aziende italiane e internazionali e valuta le implicazioni per il mercato del lavoro e per l’economia nazionale.

Analisi dei dati e trend principali

Negli ultimi anni le ricerche condotte da istituti statistici europei e nazionali, insieme a indagini del mondo privato, indicano una crescita significativa delle modalità di lavoro flessibile. In Europa la quota di occupati che ha svolto almeno una parte delle proprie attività da remoto è salita dopo il 2020 e nei periodi successivi si è stabilizzata su valori superiori rispetto al periodo pre-pandemico. In termini percentuali, le stime disponibili per il 2022-2023 collocano la diffusione del lavoro da remoto regolare in un intervallo compreso tra il 20% e il 30% degli occupati in molti paesi dell’UE, con forti differenze settoriali.

In Italia il fenomeno ha caratteristiche proprie: la penetrazione dello smart working è aumentata ma resta più contenuta rispetto ad alcuni paesi dell’Europa settentrionale. Le stime di enti di ricerca e indagini di settore segnalano che una quota significativa di impiegati e professionisti ha adottato forme ibride, mentre l’adozione rimane più limitata in settori manifatturieri e nelle microimprese. Anche le dimensioni aziendali giocano un ruolo: le grandi imprese, soprattutto nei servizi e nel comparto finanziario, hanno più facilmente implementato policy di lavoro ibrido, talvolta con programmi formali di gestione dei turni e dotazione tecnologica.

I dati sulla produttività mostrano un quadro articolato. Molte ricerche aziendali evidenziano che il lavoro ibrido può mantenere o addirittura aumentare la produttività individuale, grazie a minori tempi di spostamento e a maggiore concentrazione. Allo stesso tempo emergono costi intangibili: riduzione delle interazioni informali, difficoltà nella formazione on the job e rischi legati alla coesione culturale. Le imprese che hanno investito in strumenti digitali avanzati, politiche chiare e formazione manageriale hanno registrato risultati migliori nella gestione del lavoro ibrido.

Esempi concreti

Alcune aziende italiane hanno sperimentato approcci diversi. Banche e assicurazioni hanno spesso adottato modelli con giorni obbligatori in sede e giorni liberi da remoto, puntando su un equilibrio tra controllo e flessibilità. Aziende tecnologiche e start-up, invece, hanno introdotto politiche flessibili più radicali, con uffici ripensati come spazi per incontri e innovazione piuttosto che per lavoro individuale continuo. Anche settori tradizionalmente legati alla presenza fisica, come la consulenza, hanno sviluppato formule ibride per attrarre talenti e ridurre costi operativi.

Un dato importante riguarda la domanda dei lavoratori: indagini guadagnano costantemente evidenza che parte della forza lavoro valuta la flessibilità come elemento decisivo nella scelta del datore di lavoro. I giovani professionisti, in particolare, mostrano una preferenza marcata per modelli ibridi che consentano un migliore equilibrio vita-lavoro, influenzando le strategie di employer branding delle aziende.

Implicazioni future

Lo sviluppo del lavoro ibrido avrà impatti estesi su vari fronti. Sul piano occupazionale potrebbe favorire una distribuzione più ampia dell’offerta di lavoro, permettendo alle aziende di reclutare talenti anche fuori dai grandi centri urbani e offrendo opportunità a lavoratori in aree periferiche. Questo può attenuare squilibri territoriali, ma richiede infrastrutture digitali adeguate e politiche pubbliche per colmare il divario tecnologico.

Per le imprese, la sfida sarà costruire modelli organizzativi resilienti che concilino performance e benessere. Ciò implica investimenti in formazione manageriale, ridefinizione degli spazi fisici e nuovi modelli di misurazione della produttività basati su risultati e non solo su ore di presenza. Dal punto di vista normativo e contrattuale, il lavoro ibrido richiederà aggiornamenti di contratti collettivi, regole su sicurezza digitale e tutela della privacy.

Infine, per l’economia italiana l’adozione diffusa del lavoro ibrido può rappresentare un’opportunità di modernizzazione: favorire la mobilità occupazionale, incentivare la digitalizzazione delle piccole imprese e supportare politiche di sviluppo territoriale. Il rischio è che senza un approccio coordinato le disuguaglianze esistenti si amplifichino, lasciando fuori dal nuovo modello soprattutto i lavoratori nei settori meno digitalizzati.

In conclusione, il lavoro ibrido è destinato a restare una componente strutturale del mercato del lavoro. Le aziende e le istituzioni che sapranno governare la transizione con scelte strategiche e investimenti mirati potranno cogliere vantaggi competitivi e sociali significativi.

Economia italiana: tra ripresa anemica e spinta alla modernizzazione

L’economia italiana si trova in una fase di transizione: segnali di ripresa convivono con fragilità strutturali che ne limitano la crescita sostenibile. Dopo gli scossoni legati alla pandemia e alle tensioni globali, l’attenzione pubblica e privata è rivolta a come trasformare stimoli temporanei in investimenti duraturi, con un occhio attento a digitalizzazione, transizione verde e coesione territoriale.

Il contesto attuale è caratterizzato da alcuni indicatori chiave: il Prodotto Interno Lordo registra una crescita modesta, l’inflazione è scesa rispetto ai picchi recenti ma resta sensibile a fattori energetici e logistici, mentre il debito pubblico rimane elevato rispetto ai principali partner europei. Il mercato del lavoro mostra segnali positivi, con livelli di occupazione in aumento e tassi di disoccupazione complessivi inferiori rispetto agli anni precedenti, ma persistono squilibri importanti per giovani e aree meridionali.

Analisi con dati ed esempi
Il ritratto dell’economia italiana non si riduce a numeri: dietro le statistiche ci sono imprese, regioni e politiche che tracciano il percorso di cambiamento. Il sistema delle piccole e medie imprese continua a essere il pilastro produttivo del Paese, con oltre il 90% delle imprese industriali sotto i 50 dipendenti. Questa frammentazione è fonte di resilienza ma anche di difficoltà nell’accesso a capitali e tecnologia. I programmi di finanziamento europei e nazionali, in particolare il Piano Nazionale di Ripresa e Resilienza, hanno indirizzato risorse verso digitalizzazione, infrastrutture e transizione energetica: esempi virtuosi emergono in settori come la meccatronica in Lombardia e il turismo sostenibile in regioni come la Puglia e la Sicilia.

La manifattura manifatturiera high-tech continua a trainare le esportazioni: comparti come l’automotive di nicchia, il design e l’agroalimentare di qualità mantengono un posizionamento internazionale solido. Tuttavia, la produttività per addetto resta inferiore rispetto ad altri paesi europei, segnalando la necessità di investimenti in automazione, formazione e innovazione organizzativa. Allo stesso tempo, la ripresa del turismo post-pandemia ha portato a una boccata d’ossigeno per molte economie locali, pur evidenziando il bisogno di gestione sostenibile dei flussi turistici e di diversificazione delle offerte.

Sul fronte finanziario, le banche italiane hanno progressivamente migliorato la solidità patrimoniale dopo le crisi passate, ma l’accesso al credito per le imprese più piccole continua a essere una priorità. Le start-up e le imprese innovative registrano una crescita negli ultimi anni, con cluster tecnologici che si sviluppano in città come Milano e Firenze, sostenuti da incubatori, fondi di venture capital e partnership con università.

Le disparità territoriali rappresentano una criticità strutturale: il divario tra Nord e Sud si manifesta in termini di investimenti, infrastrutture e tassi di occupazione. Politiche mirate di coesione, insieme a incentivi all’insediamento produttivo e alla formazione, sono essenziali per ridurre il gap e sfruttare il potenziale produttivo di tutto il Paese.

Implicazioni future
Per trasformare la ripresa anemica in crescita sostenibile servono risposte coordinate su più fronti. Prima di tutto, la capacità di assorbire e impiegare efficacemente i fondi pubblici e europei determinerà l’impatto reale degli investimenti in infrastrutture, digitalizzazione e green economy. Le imprese dovranno accelerare la modernizzazione dei processi produttivi, puntando su automazione intelligente, formazione continua e strategie di internazionalizzazione per incrementare produttività e valore aggiunto.

Sul piano del lavoro, politiche attive e percorsi formativi mirati sono necessari per riallineare competenze e domanda, con particolare attenzione alle professioni digitali e green. Riforme che favoriscano l’accesso a capitale di rischio e il consolidamento delle imprese possono stimolare la crescita dimensionale e l’innovazione. Infine, la coesione territoriale resta un tema imprescindibile: investimenti in infrastrutture fisiche e digitali, insieme a incentivi per la localizzazione produttiva nel Mezzogiorno, possono contribuire a una crescita più equilibrata e inclusiva.

In sintesi, l’economia italiana dispone di punti di forza distintivi — qualità produttiva, specializzazione in settori a valore aggiunto e patrimonio culturale che alimenta il turismo e il Made in Italy — ma per cogliere le opportunità globali è indispensabile una strategia integrata che unisca investimenti, riforme strutturali e politiche attive del lavoro. Il prossimo biennio sarà cruciale per dimostrare se le azioni intraprese riusciranno a trasformare gli impulsi temporanei in crescita sostenibile e duratura.

Investimenti verdi e infrastrutture: la sfida per rilanciare l’economia italiana

Negli ultimi anni l’Italia ha puntato con crescente determinazione su investimenti legati alla transizione ecologica. Dalle ristrutturazioni energetiche degli edifici pubblici alla rete di ricarica per i veicoli elettrici, il tema delle infrastrutture verdi è diventato centrale nel dibattito economico nazionale. Questo articolo analizza lo stato attuale degli investimenti, fornisce dati ed esempi concreti e delinea le implicazioni future per crescita, occupazione e competitività del paese.

Contesto

La spinta verso infrastrutture sostenibili nasce da due bisogni convergenti: ridurre l’impatto ambientale e modernizzare un patrimonio infrastrutturale spesso obsoleto. Il Piano Nazionale di Ripresa e Resilienza ha destinato risorse significative al capitolo green, mentre fondi pubblici e privati cominciano a cofinanziare progetti strategici. In questo contesto, la sfida italiana è trasformare l’opportunità in risultati misurabili, superando vincoli burocratici e colmando gap di competenze tecniche.

Analisi con dati ed esempi

I numeri sul tavolo mostrano una dinamica interessante. Le risorse complessive collegate alla transizione ecologica rappresentano una quota rilevante del piano nazionale di investimenti, e una porzione consistente dei fondi è già stata assegnata a interventi di efficientamento energetico degli edifici pubblici, alla mobilità sostenibile e alla digitalizzazione delle reti. Si stima che una parte consistente degli interventi sull’efficienza energetica possa abbattere i consumi dei grandi edifici pubblici di oltre il 30 percento in 5-7 anni, con risparmi fiscali e minori esborsi per manutenzione.

Esempi concreti emergono in diverse regioni. In alcune città del Nord, progetti pilota di riqualificazione di isolati residenziali hanno combinato isolamento termico, fonti rinnovabili e sistemi di gestione intelligente dell’energia, dimostrando come gli investimenti possano avere ritorni sia ambientali che economici. Al Sud, iniziative per la resilienza costiera e la gestione delle risorse idriche mostrano l’urgenza di integrare infrastrutture verdi con misure di adattamento climatico, offrendo al contempo opportunità di lavoro locale.

Il settore della mobilità è un altro fronte rilevante: l’espansione della rete di ricarica per veicoli elettrici, l’ammodernamento delle ferrovie regionali e l’incremento del trasporto pubblico locale sono interventi che richiedono investimenti coordinati. Laddove pubblico e privato cooperano, si osservano più progetti pronti a partire e una maggiore capacità di attrarre finanziamenti europei e internazionali.

Impatto sull’occupazione e sul tessuto produttivo

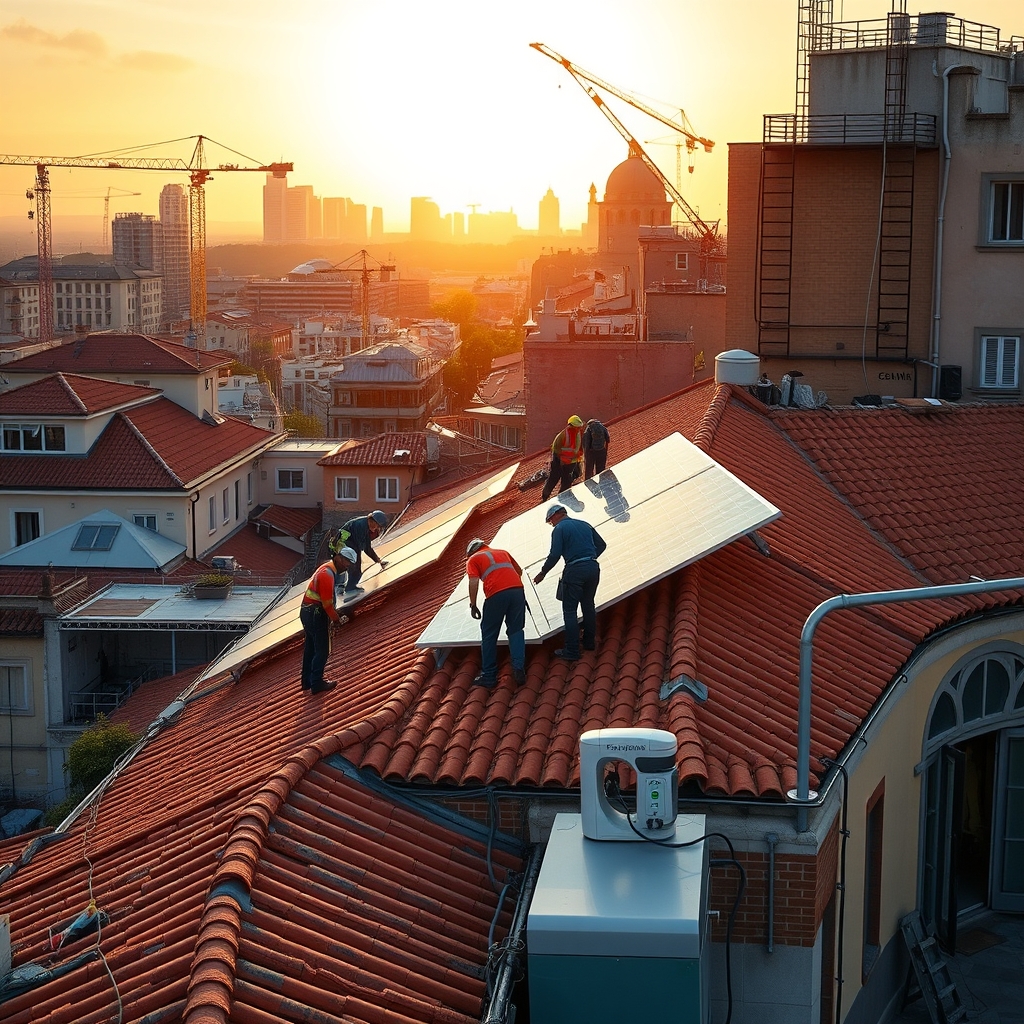
Gli investimenti in infrastrutture verdi hanno un forte effetto moltiplicatore sull’occupazione. La riqualificazione energetica, la costruzione di impianti rinnovabili e la manutenzione delle nuove reti richiedono competenze tecniche a vari livelli: operai specializzati, progettisti, tecnici informatici e manager di progetto. Le previsioni indicano la creazione di decine di migliaia di posti di lavoro nei prossimi anni se gli interventi saranno ben programmati e accompagnati da politiche di formazione mirate.

Per le imprese italiane, la transizione rappresenta anche un’opportunità di specializzazione nelle filiere tecnologiche verdi. PMI del settore costruzioni, fornitori di componentistica e aziende di servizi energetici possono trovare nuovi mercati, soprattutto se supportate da incentivi per l’innovazione e da reti di partnership con centri di ricerca.

Barriere e punti critici

Non mancano però ostacoli: lentezza burocratica, complessità delle normative e difficoltà nell’accesso al credito per progetti di media dimensione rimangono fattori limitanti. Inoltre la carenza di competenze specialistiche può rallentare l’implementazione dei progetti. È quindi necessario un approccio integrato che metta in campo semplificazioni amministrative, strumenti di garanzia finanziaria e piani di upskilling per la forza lavoro.

Implicazioni future

Se gestita con efficacia, la transizione verso infrastrutture verdi può diventare un volano di crescita sostenibile per l’Italia. Nel breve periodo ci si attende un impulso agli investimenti e all’occupazione; sul medio-lungo termine la modernizzazione delle infrastrutture può aumentare la competitività del sistema produttivo nazionale, ridurre la dipendenza energetica e migliorare la qualità della vita urbana. Tuttavia il risultato dipenderà dalla capacità delle istituzioni di coordinare le risorse, attrarre capitale privato e favorire la formazione di competenze adeguate.

Per trasformare la sfida in opportunità servono decisioni chiare: accelerare i tempi autorizzativi, promuovere partenariati territoriali, sostenere filiere locali e investire nella formazione tecnica. Solo combinando visione strategica e implementazione pragmatica l’Italia potrà sfruttare appieno il potenziale delle infrastrutture verdi come motore di crescita sostenibile.

Italia 2026: fragile ripresa, debito e transizione produttiva a un bivio

Il 2026 si apre per l’economia italiana tra segnali di ripresa intermittente e nodi strutturali ancora irrisolti. Dopo anni di performance al di sotto della media europea e l’onda lunga delle crisi sanitarie e energetiche, il Paese cerca un equilibrio tra consolidamento fiscale, rilancio degli investimenti e gestione di un debito pubblico tra i più elevati dell’Eurozona. Il contesto globale più favorevole — inflazione in discesa e frenata del rialzo dei tassi — offre un’opportunità, ma il successo dipenderà dalla capacità di trasformare risorse e riforme in crescita produttiva e occupazionale sostenibile.

Analisi: dinamiche macro e segnali dal tessuto produttivo

Negli ultimi trimestri l’Italia ha registrato una crescita del PIL moderata, guidata principalmente da export e turismo, mentre i consumi interni restano sotto pressione per il potere d’acquisto compresso dalle tensioni salariali e dall’erosione dei redditi reali. L’inflazione, seppure in calo rispetto ai picchi registrati nel biennio 2022-2023, continua a influire sui prezzi dell’energia e sui costi delle materie prime, fattori che pesano soprattutto sulle Pmi manifatturiere del Centro-Nord.

Il debito pubblico rimane una criticità centrale: pari a oltre il 130-140% del PIL, assorbe una quota significativa del bilancio pubblico in interessi. Questa dinamica limita lo spazio fiscale per interventi anticiclici e mette sotto pressione le scelte politiche tra austerità e stimolo. Al contempo, la ripresa degli investimenti pubblici, favorita dall’utilizzo delle risorse del Piano Nazionale di Ripresa e Resilienza (PNRR), mostra risultati eterogenei: infrastrutture strategiche e progetti legati alla digitalizzazione mostrano tassi di avanzamento positivi, mentre l’assorbimento di fondi a livello locale e in settori tradizionali soffre ancora di inefficienze burocratiche.

Sul fronte del lavoro, il mercato italiano continua a registrare miglioramenti graduali ma con divari territoriali marcati. Il tasso di occupazione è aumentato, soprattutto tra i lavoratori over 50 e nelle professioni qualificate, ma permane una disoccupazione giovanile elevata nelle regioni meridionali. Le imprese lamentano difficoltà nel reperire competenze in ambiti chiave come digitale, meccatronica e green economy: questo mismatch formativo-finanziario è uno dei principali freni alla crescita di produttività.

Un elemento positivo è la resilienza delle esportazioni manifatturiere: i settori legati all’alto valore aggiunto — componentistica automobilistica, macchinari, moda di alta gamma — continuano a trovare domanda sui mercati esteri. Allo stesso tempo, la spinta verso la transizione verde apre nuove opportunità per investimenti e occupazione, ma richiede un’accelerazione nelle politiche di sostegno alle filiere e nella formazione tecnica.

Esempi concreti

Nel Nord-Est, alcuni distretti industriali hanno sfruttato i bandi europei per realizzare impianti di efficienza energetica e integrare tecnologie 4.0 nei processi produttivi, aumentando competitività ed export. Al Sud, progetti pilota nel settore dell’agrotech e del turismo sostenibile dimostrano che con adeguati incentivi pubblici e partnership privato-pubbliche è possibile creare micro-cluster ad alta intensità innovativa. Tuttavia, la disparità di accesso al credito e la lentezza nelle autorizzazioni ambientali restano ostacoli ricorrenti.

Implicazioni future: scenari e priorità politiche

Per tradurre la fase attuale in una crescita duratura, l’Italia deve affrontare alcune priorità strategiche. Primo, migliorare l’efficienza della spesa pubblica: non solo tagli, ma riallocazione verso investimenti ad alto moltiplicatore di reddito e lavoro qualificato. Secondo, accelerare la riforma della pubblica amministrazione per snellire i tempi di esecuzione dei progetti e aumentare l’assorbimento dei fondi europei. Terzo, puntare su formazione e politiche attive del lavoro per colmare il mismatch tra domanda e offerta di competenze, favorendo percorsi duali scuola-impresa e programmi di upskilling per i lavoratori.

Un quarto fronte riguarda la sostenibilità del debito: la strategia dovrà bilanciare rigore e investimenti, sfruttando condizioni di mercato favorevoli per ristrutturare scadenze e contenere costi. Infine, la politica industriale deve essere più orientata a filiere strategiche — semiconduttori, energie rinnovabili, filiera agroalimentare di qualità — con misure mirate per favorire aggregazioni tra imprese e accesso al capitale di rischio.

In sintesi, l’Italia si trova a un bivio: l’opportunità di una ripresa più solida esiste, alimentata da export, PNRR e digitalizzazione, ma richiede scelte coraggiose e coordiante per affrontare debolezze strutturali. Solo riducendo il gap di produttività e rafforzando capitale umano e infrastrutture sarà possibile trasformare la moderata ripresa attuale in crescita inclusiva e sostenibile nel medio termine.

L’economia italiana tra digitalizzazione e fragilità strutturali: cosa cambia per imprese e lavoratori

Negli ultimi anni l’economia italiana ha mostrato segnali contradditori: da un lato la capacità di resilienza delle piccole e medie imprese e la ripresa dei servizi turistici, dall’altro costi energetici elevati, pressione sui margini e ritardi nella transizione digitale. Questo quadro intermedio richiede una lettura attenta per comprendere quali leve possano sostenerne la crescita sostenibile nei prossimi anni.

Introduzione e contesto

L’Italia si confronta con sfide comuni a molte economie avanzate: incertezza sui mercati internazionali, un contesto monetario più restrittivo e la necessità di riallineare produzione e competenze verso settori a maggiore valore aggiunto. A queste si sommano problemi strutturali interni, come una produttività stagnante in alcuni comparti e un sistema imprenditoriale frammentato. Tuttavia, esistono segnali positivi legati all’innovazione nelle PMI, alla vitalità del tessuto manifatturiero e all’effetto degli investimenti pubblici mirati, che rendono possibile una traiettoria di crescita se accompagnata da politiche coerenti.

Analisi: dati, settori e esempi concreti

Analizzando i principali driver, emergono tre cardini: 1) digitalizzazione; 2) transizione energetica; 3) dinamiche del mercato del lavoro. Sul fronte della digitalizzazione, molte imprese italiane hanno accelerato l’adozione di soluzioni cloud, e‑commerce e automazione dopo la crisi pandemica. L’impatto è visibile soprattutto nelle filiere che integrano design e manifattura avanzata, tipiche del made in Italy. Un esempio concreto è quello di una PMI veneta nel settore della componentistica industriale: investendo in macchinari a controllo numerico e in una piattaforma di gestione ordini digitale, ha ridotto i tempi di consegna del 20% e ha aperto mercati esteri, migliorando la marginalità.

La transizione energetica resta un fattore cruciale. Le imprese che hanno potuto investire in efficienza energetica e fonti rinnovabili hanno ridotto la vulnerabilità ai picchi dei prezzi dell’energia, migliorando la competitività. Al contrario, settori con consumi intensivi che non hanno compiuto questa conversione hanno sofferto di margini compressi e spinta alla delocalizzazione.

Il mercato del lavoro italiano mostra segnali di miglioramento quantitativo, ma persistono criticità qualitative. L’occupazione cresce in funzione dei servizi e dell’export manifatturiero, ma le skill richieste dal mercato evolvono rapidamente: competenze digitali, gestione della supply chain e capacità di innovazione sono oggi fattori discriminanti. Il mismatch tra domanda e offerta aumenta il ricorso a forme contrattuali flessibili e a percorsi di formazione aziendale, spesso sostenuti da accordi territoriali o fondi interprofessionali.

Infine, l’erogazione dei fondi pubblici e i programmi di investimento, inclusi quelli legati al Piano Nazionale di Ripresa e Resilienza (PNRR), hanno rappresentato un driver importante. Dove i progetti sono stati rapidamente esecutivi, si sono viste accelerazioni nell’ammodernamento delle infrastrutture digitali e nella riqualificazione energetica. Tuttavia, il rischio di implementazione disomogenea resta alto: alcune regioni e settori hanno beneficiato molto più di altri.

Implicazioni future

Lo scenario futuro dell’economia italiana dipenderà dalla capacità di combinare politiche pubbliche efficaci, investimenti privati mirati e crescita delle competenze. Tre implicazioni emergono con chiarezza. Primo, la digitalizzazione non è più un’opzione ma una necessità competitiva: le imprese che non adotteranno tecnologie abilitanti rischiano marginalizzazione. Secondo, la transizione energetica sarà un elemento determinante per la sostenibilità dei costi di produzione e per l’attrattività degli investimenti esteri. Terzo, il capitale umano deve essere al centro delle strategie: programmi di formazione continua e apprendistato tecnologico saranno cruciali per ridurre il mismatch e sostenere la produttività.

Per trasformare questi elementi in opportunità tangibili, servono azioni coordinate: semplificazione amministrativa per accelerare gli investimenti, incentivi mirati per l’adozione di tecnologie pulite e digitali, e partnership pubblico‑private per programmi formativi calati sulle reali esigenze industriali. Le imprese italiane hanno dimostrato capacità di adattamento e innovazione; il prossimo passo è scalare questi successi a livello nazionale, riducendo le disuguaglianze territoriali e rafforzando le filiere strategiche.

In conclusione, la traiettoria di crescita dell’Italia dipenderà meno dal recupero di condizioni esterne favorevoli e più dalla qualità delle scelte interne: investimenti in tecnologia e capitale umano, efficienza energetica e governance efficiente possono trasformare vulnerabilità in leva competitiva. Il tempo per agire è ora, prima che l’accelerazione tecnologica a livello globale renda più difficili i recuperi di competitività.

Ripartire dall’Italia: come PMI, innovazione e transizione verde possono sostenere la crescita

L’economia italiana si trova nuovamente sotto i riflettori: dopo anni di crescita debole e sfide strutturali, il 2026 offre segnali contrastanti ma anche opportunità concrete. Tra debito pubblico elevato, un tessuto produttivo basato su piccole e medie imprese e la spinta verso la transizione digitale e green, la domanda cruciale è se il Paese saprà trasformare queste leve in crescita diffusa e resiliente.

Contesto e quadro attuale

L’Italia resta una delle economie più grandi dell’Unione Europea, caratterizzata da un settore manifatturiero specializzato, una forte presenza di PMI e un settore dei servizi dominato dal turismo e dalle attività creative. Sul fronte macroeconomico permangono elementi di fragilità: il rapporto debito/PIL rimane tra i più alti dell’UE, mentre la produttività per lavoratore è inferiore rispetto alla media europea. Parallelamente, si osserva una progressiva adozione di strumenti digitali e investimenti nell’efficienza energetica, sostenuti anche dai fondi europei e dagli incentivi nazionali.

Analisi: dati, trend e casi concreti

La struttura produttiva italiana è ancora fortemente basata sulle PMI, che rappresentano la spina dorsale dell’occupazione e dell’export. Negli ultimi anni molte piccole aziende hanno investito in automazione leggera e soluzioni digitali per mantenere competitività sui mercati internazionali. Ad esempio, imprese manifatturiere del Nord-Ovest hanno adottato sistemi di produzione integrata e soluzioni IoT per ridurre gli scarti e migliorare la qualità, con incrementi di efficienza misurabili nell’ordine del 10-20% nei casi più virtuosi.

Sul fronte del lavoro, il mercato mostra segnali di ricomposizione: la disoccupazione giovanile, pur rimanendo più alta della media europea, ha registrato una tendenza al calo grazie a politiche attive e tirocini, mentre la domanda di competenze digitali è in forte crescita. Aziende dei servizi e start-up nelle regioni del Centro-Sud segnalano difficoltà a reperire profili specializzati in cloud computing, data analysis e cyber-security, creando un collo di bottiglia per la digitalizzazione diffusa.

La transizione verde rappresenta un’altra area di svolta. Settori tradizionali come l’agroalimentare e la cantieristica stanno sperimentando processi di decarbonizzazione e tecnologie per il risparmio idrico ed energetico. Un caso emblematico è quello di alcune cooperative agricole del Sud che hanno integrato tecnologie di monitoraggio per ottimizzare l’uso dell’acqua e l’irrigazione di precisione, riducendo consumi e aumentando resa per ettaro. Allo stesso tempo, il settore dell’energia vede investimenti in eolico e solare, spesso guidati da operatori locali in partnership con aziende tecnologiche.

Vantaggi competitivi e punti deboli

I punti di forza dell’Italia restano la specializzazione produttiva su nicchie ad alto valore aggiunto, la creatività del made in Italy e un patrimonio culturale che sostiene il turismo e i servizi esperienziali. Tuttavia, la lentezza delle riforme strutturali, la burocrazia e un sistema creditizio ancora prudente verso il rischio impediscono a molte iniziative di scalare rapidamente. Inoltre, il divario territoriale tra Nord e Sud continua a limitare una crescita equilibrata del Paese.

Implicazioni future e scenari plausibili

Per trasformare le opportunità in crescita sostenibile, l’Italia deve agire su più fronti. Primo, migliorare il capitale umano: investimenti mirati in formazione digitale e tecniche, incentivando la mobilità territoriale dei talenti e il riconoscimento delle competenze. Secondo, facilitare l’accesso al credito e al capitale di rischio per le PMI e le start-up, favorendo forme ibride di finanziamento e acceleratori regionali. Terzo, semplificare la burocrazia e rendere più efficiente l’utilizzo dei fondi europei, con procedure chiare per progetti di innovazione e green transition.

Un quarto elemento riguarda le politiche industriali: stimolare aggregazioni tra imprese, reti di filiera e piattaforme condivise può migliorare la capacità di competere su scala globale. Infine, la sostenibilità ambientale deve diventare fattore di competitività: le imprese che integrano pratiche circolari e basse emissioni avranno vantaggi di costo e reputazione sui mercati internazionali.

In sintesi, l’Italia ha gli ingredienti per una crescita più solida, ma la sfida resta trasformare i punti di forza in vettori di sviluppo sistemico. I prossimi anni saranno decisivi: chi riuscirà a coniugare digitalizzazione, sostenibilità e riforme strutturali potrà guidare la ripartenza economica del Paese.