L’Italia nel 2024: Prospettive di Crescita e Sfide Economiche Post-Pandemia

Nel 2024 l’economia italiana si trova in una fase cruciale di rilancio e trasformazione, dopo anni di incertezze segnati dalla pandemia di COVID-19 e dalle pressioni inflazionistiche globali. Per un Paese storicamente caratterizzato da una crescita lenta e disparità territoriali profonde, quest’anno rappresenta un banco di prova fondamentale: riuscirà l’Italia a sfruttare le opportunità offerte dal PNRR e dalla transizione digitale e sostenibile per invertire la rotta e rafforzare la propria competitività a livello europeo?

Nel primo trimestre del 2024, il PIL italiano ha mostrato segni di ripresa, con una crescita stimata intorno all’1,2%, sostenuta da consumi interni in aumento e da una ripresa del settore manifatturiero. Secondo dati recenti dell’Istat, la disoccupazione è scesa al 7,5%, il livello più basso degli ultimi dieci anni, mentre le esportazioni hanno guadagnato slancio grazie alla domanda europea, soprattutto per prodotti meccanici, moda e agroalimentari. Tuttavia permangono criticità come l’alta inflazione ancora sopra il 4%, che penalizza il potere d’acquisto delle famiglie, e la carenza di investimenti privati nelle infrastrutture e nella ricerca e sviluppo.

Un ruolo chiave nel rilancio italiano è rappresentato dal Piano Nazionale di Ripresa e Resilienza (PNRR), che destina oltre 200 miliardi di euro per innovazione tecnologica, transizione energetica, e miglioramento della pubblica amministrazione. Esempi virtuosi già emergono in settori come la mobilità sostenibile con progetti di elettrificazione dei trasporti in regioni come Lombardia e Emilia-Romagna, e nel digitale con start-up innovative nel fintech e nell’intelligenza artificiale. Tuttavia, l’efficacia del piano dipenderà dalla capacità del governo e delle imprese di accelerare le riforme strutturali, soprattutto in ambito burocratico e giuridico.

Il contesto internazionale pone inoltre sfide non trascurabili, tra l’incertezza geopolitica legata alla guerra in Ucraina e i cambiamenti nelle politiche monetarie della BCE che potrebbero influenzare i tassi d’interesse. L’Italia dovrà quindi bilanciare la necessità di sostenere la crescita con il controllo del debito pubblico, uno dei maggiori in Europa, che supera il 140% del PIL. Da questo punto di vista, l’adozione di strategie di digitalizzazione della pubblica amministrazione e la semplificazione delle normative fiscali rappresentano strumenti imprescindibili per attrarre investimenti esteri e stimolare l’innovazione.

Guardando al futuro, la sostenibilità ambientale sarà un altro driver cruciale. La recente crescita degli investimenti green, trainata anche da fondi europei, può favorire una riconversione produttiva orientata all’economia circolare e all’energia rinnovabile. In particolare, la capacità dell’Italia di valorizzare le proprie eccellenze agroalimentari ed energetiche, unita a una politica industriale lungimirante, potrà tradursi in un modello di sviluppo più resiliente e inclusivo.

In conclusione, il 2024 segna un punto di svolta per l’economia italiana, tra opportunità di rilancio e sfide strutturali complesse. Il successo dipenderà dalla sinergia tra investimenti pubblici e privati, innovazione tecnologica e governance efficace. Solo così l’Italia potrà consolidare una crescita sostenibile e migliorare la qualità della vita dei suoi cittadini in un contesto globale sempre più competitivo.
Investimenti verdi e infrastrutture: la sfida per rilanciare l’economia italiana

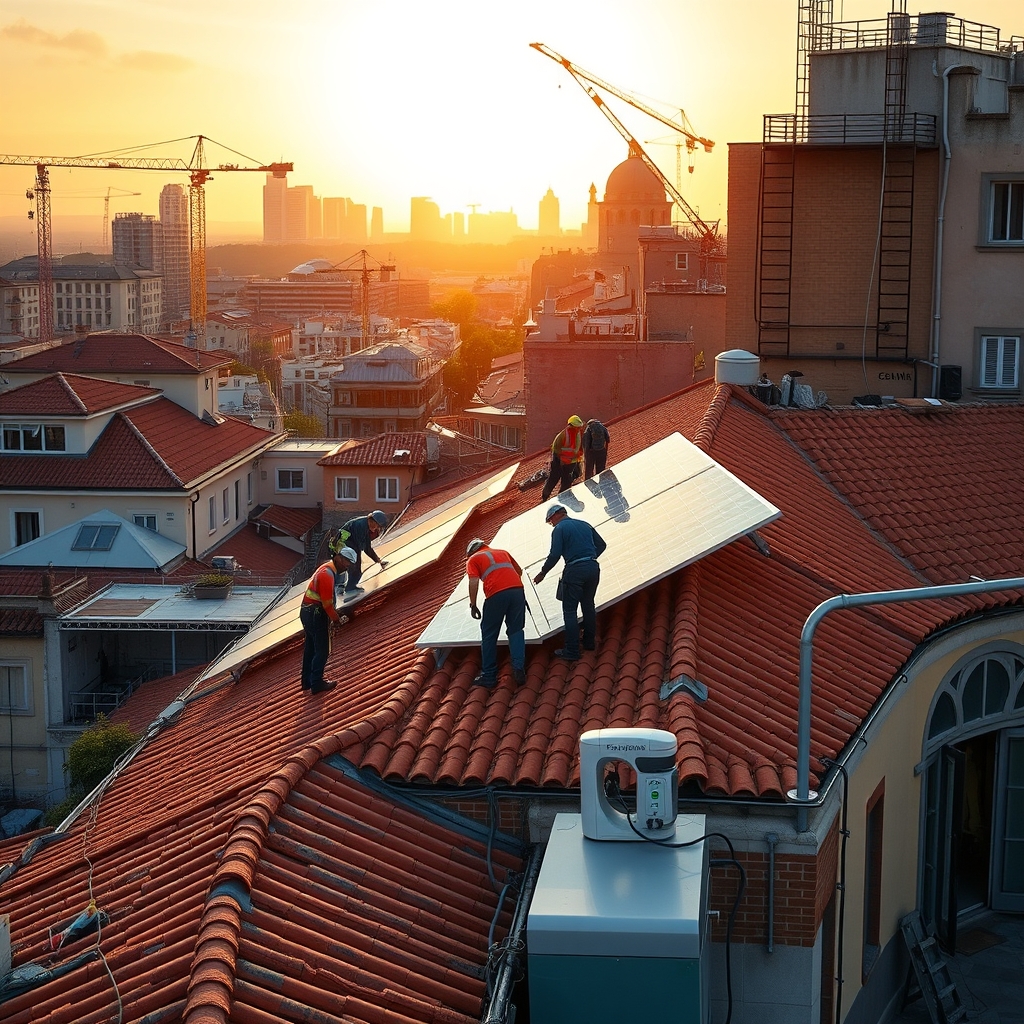
Negli ultimi anni l’Italia ha puntato con crescente determinazione su investimenti legati alla transizione ecologica. Dalle ristrutturazioni energetiche degli edifici pubblici alla rete di ricarica per i veicoli elettrici, il tema delle infrastrutture verdi è diventato centrale nel dibattito economico nazionale. Questo articolo analizza lo stato attuale degli investimenti, fornisce dati ed esempi concreti e delinea le implicazioni future per crescita, occupazione e competitività del paese.

Contesto

La spinta verso infrastrutture sostenibili nasce da due bisogni convergenti: ridurre l’impatto ambientale e modernizzare un patrimonio infrastrutturale spesso obsoleto. Il Piano Nazionale di Ripresa e Resilienza ha destinato risorse significative al capitolo green, mentre fondi pubblici e privati cominciano a cofinanziare progetti strategici. In questo contesto, la sfida italiana è trasformare l’opportunità in risultati misurabili, superando vincoli burocratici e colmando gap di competenze tecniche.

Analisi con dati ed esempi

I numeri sul tavolo mostrano una dinamica interessante. Le risorse complessive collegate alla transizione ecologica rappresentano una quota rilevante del piano nazionale di investimenti, e una porzione consistente dei fondi è già stata assegnata a interventi di efficientamento energetico degli edifici pubblici, alla mobilità sostenibile e alla digitalizzazione delle reti. Si stima che una parte consistente degli interventi sull’efficienza energetica possa abbattere i consumi dei grandi edifici pubblici di oltre il 30 percento in 5-7 anni, con risparmi fiscali e minori esborsi per manutenzione.

Esempi concreti emergono in diverse regioni. In alcune città del Nord, progetti pilota di riqualificazione di isolati residenziali hanno combinato isolamento termico, fonti rinnovabili e sistemi di gestione intelligente dell’energia, dimostrando come gli investimenti possano avere ritorni sia ambientali che economici. Al Sud, iniziative per la resilienza costiera e la gestione delle risorse idriche mostrano l’urgenza di integrare infrastrutture verdi con misure di adattamento climatico, offrendo al contempo opportunità di lavoro locale.

Il settore della mobilità è un altro fronte rilevante: l’espansione della rete di ricarica per veicoli elettrici, l’ammodernamento delle ferrovie regionali e l’incremento del trasporto pubblico locale sono interventi che richiedono investimenti coordinati. Laddove pubblico e privato cooperano, si osservano più progetti pronti a partire e una maggiore capacità di attrarre finanziamenti europei e internazionali.

Impatto sull’occupazione e sul tessuto produttivo

Gli investimenti in infrastrutture verdi hanno un forte effetto moltiplicatore sull’occupazione. La riqualificazione energetica, la costruzione di impianti rinnovabili e la manutenzione delle nuove reti richiedono competenze tecniche a vari livelli: operai specializzati, progettisti, tecnici informatici e manager di progetto. Le previsioni indicano la creazione di decine di migliaia di posti di lavoro nei prossimi anni se gli interventi saranno ben programmati e accompagnati da politiche di formazione mirate.

Per le imprese italiane, la transizione rappresenta anche un’opportunità di specializzazione nelle filiere tecnologiche verdi. PMI del settore costruzioni, fornitori di componentistica e aziende di servizi energetici possono trovare nuovi mercati, soprattutto se supportate da incentivi per l’innovazione e da reti di partnership con centri di ricerca.

Barriere e punti critici

Non mancano però ostacoli: lentezza burocratica, complessità delle normative e difficoltà nell’accesso al credito per progetti di media dimensione rimangono fattori limitanti. Inoltre la carenza di competenze specialistiche può rallentare l’implementazione dei progetti. È quindi necessario un approccio integrato che metta in campo semplificazioni amministrative, strumenti di garanzia finanziaria e piani di upskilling per la forza lavoro.

Implicazioni future

Se gestita con efficacia, la transizione verso infrastrutture verdi può diventare un volano di crescita sostenibile per l’Italia. Nel breve periodo ci si attende un impulso agli investimenti e all’occupazione; sul medio-lungo termine la modernizzazione delle infrastrutture può aumentare la competitività del sistema produttivo nazionale, ridurre la dipendenza energetica e migliorare la qualità della vita urbana. Tuttavia il risultato dipenderà dalla capacità delle istituzioni di coordinare le risorse, attrarre capitale privato e favorire la formazione di competenze adeguate.

Per trasformare la sfida in opportunità servono decisioni chiare: accelerare i tempi autorizzativi, promuovere partenariati territoriali, sostenere filiere locali e investire nella formazione tecnica. Solo combinando visione strategica e implementazione pragmatica l’Italia potrà sfruttare appieno il potenziale delle infrastrutture verdi come motore di crescita sostenibile.

Nearshoring e la nuova geografia delle supply chain: opportunità e rischi per l’Europa

Negli ultimi tre anni il concetto di nearshoring — il trasferimento di attività produttive e forniture strategiche più vicino ai mercati finali — è passato dall’essere una possibile strategia aziendale a una tendenza sistemica che sta rimodellando il commercio internazionale. Spinto da tensioni geopolitiche, costi logistici crescenti, crisi energetiche e la necessità di maggiore resilienza, il fenomeno interessa settori chiave come semiconduttori, automotive, farmaceutico e tessile, con effetti concreti su investimenti, occupazione e politiche industriali in Europa.

Contesto: perché il nearshoring è esploso

La pandemia, la guerra in Ucraina e le tensioni tra Stati Uniti e Cina hanno evidenziato i rischi legati a catene del valore lunghe e complesse. Allo stesso tempo, l’aumento dei costi di trasporto marittimo e la volatilità dei prezzi energetici hanno eroso i vantaggi competitivi di produzioni lontane. Le imprese, oltre a cercare sicurezza di approvvigionamento, puntano a ridurre lead time e a rispondere più rapidamente alla domanda. Le istituzioni pubbliche europee hanno incentivato questa transizione con programmi di sostegno agli investimenti e misure per attrarre catene produttive strategiche sul territorio europeo.

Analisi: dati, esempi e tendenze

I flussi di IDE (investimenti diretti esteri) mostrano un aumento verso Paesi geograficamente e culturalmente prossimi all’Unione Europea: i dati recenti indicano crescite a doppia cifra degli investimenti da parte di aziende europee in Paesi dell’Europa orientale e del Mediterraneo rispetto a investimenti verso l’Asia negli ultimi due anni. Esempi concreti includono aziende tedesche dell’automotive che hanno aperto stabilimenti in Polonia e Romania, filiere tessili che si sono spostate dal Bangladesh al Nordafrica, e gruppi farmaceutici che hanno rilocalizzato produzioni essenziali in Spagna, Portogallo e Italia.

Un fattore chiave è il miglioramento della competitività territoriale oltre al costo del lavoro. Paesi come il Marocco e la Tunisia offrono ora infrastrutture logistiche avanzate e incentivi fiscali, mentre l’Europa orientale continua ad attrarre capitale per la sua forza lavoro qualificata a costi inferiori rispetto all’Europa occidentale. Allo stesso tempo, l’automazione e la robotica stanno cambiando il trade-off tra costo del lavoro e prossimità al mercato: produzioni con alta intensità tecnologica giustificano costi salariali più elevati in cambio di minori rischi di interruzione.

Il settore dei semiconduttori è un caso paradigmatico: dopo la crisi degli approvvigionamenti, governi e imprese hanno lanciato programmi per rilocalizzare parti della filiera in Europa e Nord America. Questi piani richiedono ingenti investimenti pubblici e privati e portano con sé effetti moltiplicatori su fornitori e servizi associati.

Implicazioni per imprese e paesi europei

Per le imprese europee il nearshoring offre vantaggi tangibili: riduzione dei tempi di consegna, maggiore controllo qualità, minore esposizione a shock geopolitici. Tuttavia, comporta anche sfide: costi iniziali di investimento, necessità di riconversione delle competenze della forza lavoro e gestione di relazioni commerciali con nuovi contesti normativi e culturali.

Per i paesi europei, la ricaduta positiva può tradursi in crescita industriale e occupazionale, ma con rischi di squilibri: l’aumento della domanda di lavoratori qualificati può accentuare tensioni sul mercato del lavoro e aumentare i costi salariali in comparti strategici. Le politiche pubbliche dovranno bilanciare incentivi all’investimento con piani di formazione professionale e infrastrutturali mirati.

Rischi e limiti

Il nearshoring non è una panacea. Spostare produzione più vicino al mercato non elimina completamente il rischio di interruzioni: eventi climatici, instabilità politica locale o shock energetici possono ancora compromettere la continuità produttiva. Inoltre, l’efficacia della strategia dipende dalla qualità delle infrastrutture, dalla stabilità normativa e dalla capacità di integrare innovazione tecnologica per mantenere competitività nel medio termine.

Implicazioni future

Nei prossimi cinque anni ci aspettiamo che il nearshoring continui a guidare una riallocazione mirata delle catene del valore. L’Europa può guadagnare posizioni se saprà attrarre investimenti strategici con politiche coerenti: incentivi mirati, semplificazione burocratica, investimenti in formazione e infrastrutture verdi. Le aziende, dal canto loro, dovranno ripensare modelli di sourcing non solo sulla base del costo del lavoro, ma incorporando analisi di rischio, sostenibilità e potenzialità di innovazione locale.

In sintesi, il nearshoring rappresenta una trasformazione strutturale delle reti produttive globali: un’opportunità significativa per rafforzare l’autonomia industriale e la resilienza, ma anche una sfida che richiede investimenti, capacità di adattamento e politiche pubbliche lungimiranti per tradurre il riposizionamento geografico in crescita sostenibile.

Domanda interna in rallentamento: segnali, cause e le strategie delle imprese italiane

La domanda interna dell’area euro e, in particolare, dell’Italia mostra segnali di rallentamento che richiedono interpretazioni precise e risposte tempestive. Dopo il ciclo di stretta monetaria e l’onda inflattiva degli ultimi anni, consumi e investimenti privati stanno dando segnali contrastanti: mentre alcuni settori resistono, altri subiscono una contrazione che rischia di frenare la crescita nei prossimi trimestri. Questo articolo analizza cause, numeri ed esempi concreti per comprendere come imprese e policy maker possono adattarsi a uno scenario più prudente.

Contesto e primi segnali

La ripresa post-pandemica ha lasciato un’eredità mista: risparmi accumulati, ma anche costi del credito e incertezza sui mercati internazionali. Nel corso dell’ultimo anno i dati sulle vendite al dettaglio e sugli ordini industriali hanno mostrato flessioni moderate in diversi Paesi europei, mentre il potere d’acquisto delle famiglie è stato eroso da livelli di inflazione superiori alla media storica. In Italia, settori come l’automotive e l’elettronica hanno registrato una riduzione degli ordini, mentre la domanda nel comparto turistico e agroalimentare è rimasta più resiliente grazie a microfessure di domanda internazionale e a spese legate all’esperienza.

Analisi: fattori alla base del rallentamento

Tre fattori principali spiegano il calo della domanda interna. Primo, l’impatto dei tassi reali più elevati sulla spesa per beni durevoli: banche centrali hanno aumentato i tassi per contenere l’inflazione, rendendo più costoso il credito per famiglie e imprese. Secondo, la redistribuzione della spesa verso servizi esperienziali ha alterato i flussi di domanda tradizionali, penalizzando produzioni ad alta intensità di capitale. Terzo, l’incertezza geopolitica e l’oscillazione dei prezzi energetici hanno indotto prudenza negli investimenti aziendali.

Dal lato dell’offerta, le imprese italiane si trovano a dover gestire costi fissi elevati e margini compressi: la pressione sui costi energetici e sulle materie prime, seppure attenuata rispetto ai picchi, continua a pesare. Allo stesso tempo, molte PMI affrontano strozzature finanziarie e una spinta alla digitalizzazione richiesta per restare competitive. Esempi concreti emergono lungo la filiera manifatturiera del Nord: aziende metalmeccaniche che vedono contrarsi gli ordini domestici ma che riescono a compensare, parzialmente, con l’export verso mercati extraeuropei; ristorazione e alberghi nelle città d’arte che beneficiavano di turismo internazionale ora valutano pacchetti promozionali per sostenere la domanda stagionale.

Dati ed esempi

I sondaggi congiunturali tra PMI indicano una diminuzione della fiducia imprenditoriale in diversi comparti manifatturieri, mentre indagini su consumatori segnalano una maggiore attenzione a spese non essenziali. In molte aree industriali le imprese riducono gli stock e rallentano assunzioni, privilegiando contratti a progetto o formazione interna per incrementare produttività senza aumentare i costi fissi. Alcune imprese innovative sfruttano la situazione riposizionando prodotti verso segmenti premium o ampliando canali digitali per raggiungere consumatori con maggiore disponibilità di spesa.

Strategie delle imprese

Per fronteggiare il rallentamento, le imprese adottano strategie diverse: ottimizzazione delle catene di approvvigionamento e nearshoring parziale per ridurre vulnerabilità; investimenti mirati in automazione e formazione per aumentare produttività; diversificazione dei mercati di sbocco puntando su aree a più alta crescita. Le aziende orientate all’export spesso riescono a compensare la minore domanda interna, ma la capacità di adattamento dipende da dimensioni, accesso al credito e competenze digitali.

Implicazioni future

Il rallentamento della domanda interna porterà a dinamiche complesse nei prossimi 12–24 mesi. Sul fronte macro, una crescita più lenta può limitare le entrate fiscali e richiedere misure di politica economica più mirate, come incentivi agli investimenti green e sostegni temporanei per le fasce più vulnerabili. Per il mercato del lavoro, la pressione potrebbe generare una maggiore polarizzazione: domanda per competenze digitali e sostenibili in crescita, mentre ruoli tradizionali rischiano stagnazione.

Per le imprese italiane, l’urgenza è operativa: gestire liquidità, accelerare la transizione digitale e ripensare modelli di vendita. Chi riuscirà a innovare prodotti e modelli di business, mantenendo flessibilità nei costi e resilienza nelle supply chain, sarà in grado non solo di assorbire il rallentamento ma di posizionarsi per la ripresa. Per policy maker e istituzioni finanziarie, la sfida è evitare misure pro-cicliche e privilegiare interventi che sostengano investimenti produttivi a medio termine, consolidando così una domanda interna più solida e sostenibile.