Il Ritorno del Made in Italy: Come l’Economia Italiana si Rinnova nella Produzione Tradizionale

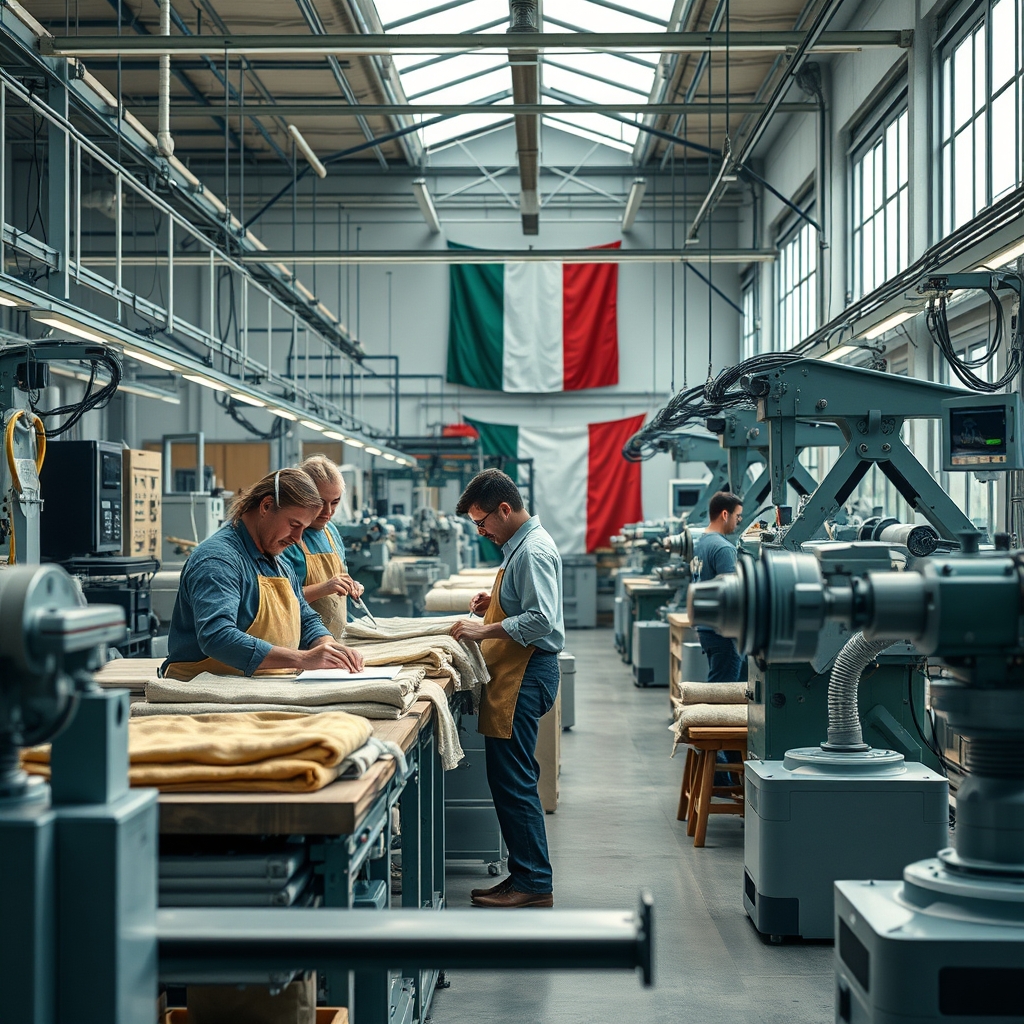
Il settore manufatturiero italiano, storicamente simbolo del Made in Italy, sta vivendo una trasformazione significativa. Dopo anni di sfide legate alla globalizzazione e alla delocalizzazione, le imprese italiane stanno riscoprendo i vantaggi di un’economia radicata nel territorio, puntando sull’innovazione, la qualità e la sostenibilità. Questo fenomeno rappresenta un motore cruciale per la ripresa italiana e potrebbe delineare nuove traiettorie per lo sviluppo economico nazionale.

Negli ultimi cinque anni, il settore manifatturiero ha mostrato segnali di resilienza nonostante le difficoltà generate dalla pandemia e dalle tensioni internazionali. Secondo i dati più recenti dell’Istat, la produzione industriale italiana è cresciuta del 3,2% nel 2023 rispetto all’anno precedente, un buonissimo risultato considerando il contesto inflazionistico e le difficoltà nelle catene di approvvigionamento. Particolarmente rilevanti sono i segmenti legati ai beni di lusso, al tessile sofisticato e all’automotive di alta gamma, settori nei quali il nostro Paese mantiene una posizione di leadership globale grazie a marchi iconici e alla maestria artigianale.

Un esempio emblematico di questa nuova tendenza è dato dal ritorno a produzioni nel territorio, favorito anche dall’adozione massiccia di tecnologie digitali come l’intelligenza artificiale e l’automazione avanzata. Le PMI italiane stanno investendo nella trasformazione dei processi produttivi con l’obiettivo di aumentare la qualità, ridurre gli sprechi e abbattere i costi logistici, spesso critici nelle filiere lunghe e complesse. In questo senso, le politiche pubbliche, a partire dai fondi del PNRR, stanno giocando un ruolo chiave nel finanziare la transizione digitale e green delle aziende.

Un caso emblematico è quello dell’Emilia-Romagna, dove decine di distretti industriali storici stanno sperimentando innovazioni nella robotica e nell’economia circolare. Aziende come la modenese

L’Italia nel 2024: Prospettive di Crescita e Sfide Economiche Post-Pandemia

Nel 2024 l’economia italiana si trova in una fase cruciale di rilancio e trasformazione, dopo anni di incertezze segnati dalla pandemia di COVID-19 e dalle pressioni inflazionistiche globali. Per un Paese storicamente caratterizzato da una crescita lenta e disparità territoriali profonde, quest’anno rappresenta un banco di prova fondamentale: riuscirà l’Italia a sfruttare le opportunità offerte dal PNRR e dalla transizione digitale e sostenibile per invertire la rotta e rafforzare la propria competitività a livello europeo?

Nel primo trimestre del 2024, il PIL italiano ha mostrato segni di ripresa, con una crescita stimata intorno all’1,2%, sostenuta da consumi interni in aumento e da una ripresa del settore manifatturiero. Secondo dati recenti dell’Istat, la disoccupazione è scesa al 7,5%, il livello più basso degli ultimi dieci anni, mentre le esportazioni hanno guadagnato slancio grazie alla domanda europea, soprattutto per prodotti meccanici, moda e agroalimentari. Tuttavia permangono criticità come l’alta inflazione ancora sopra il 4%, che penalizza il potere d’acquisto delle famiglie, e la carenza di investimenti privati nelle infrastrutture e nella ricerca e sviluppo.

Un ruolo chiave nel rilancio italiano è rappresentato dal Piano Nazionale di Ripresa e Resilienza (PNRR), che destina oltre 200 miliardi di euro per innovazione tecnologica, transizione energetica, e miglioramento della pubblica amministrazione. Esempi virtuosi già emergono in settori come la mobilità sostenibile con progetti di elettrificazione dei trasporti in regioni come Lombardia e Emilia-Romagna, e nel digitale con start-up innovative nel fintech e nell’intelligenza artificiale. Tuttavia, l’efficacia del piano dipenderà dalla capacità del governo e delle imprese di accelerare le riforme strutturali, soprattutto in ambito burocratico e giuridico.

Il contesto internazionale pone inoltre sfide non trascurabili, tra l’incertezza geopolitica legata alla guerra in Ucraina e i cambiamenti nelle politiche monetarie della BCE che potrebbero influenzare i tassi d’interesse. L’Italia dovrà quindi bilanciare la necessità di sostenere la crescita con il controllo del debito pubblico, uno dei maggiori in Europa, che supera il 140% del PIL. Da questo punto di vista, l’adozione di strategie di digitalizzazione della pubblica amministrazione e la semplificazione delle normative fiscali rappresentano strumenti imprescindibili per attrarre investimenti esteri e stimolare l’innovazione.

Guardando al futuro, la sostenibilità ambientale sarà un altro driver cruciale. La recente crescita degli investimenti green, trainata anche da fondi europei, può favorire una riconversione produttiva orientata all’economia circolare e all’energia rinnovabile. In particolare, la capacità dell’Italia di valorizzare le proprie eccellenze agroalimentari ed energetiche, unita a una politica industriale lungimirante, potrà tradursi in un modello di sviluppo più resiliente e inclusivo.

In conclusione, il 2024 segna un punto di svolta per l’economia italiana, tra opportunità di rilancio e sfide strutturali complesse. Il successo dipenderà dalla sinergia tra investimenti pubblici e privati, innovazione tecnologica e governance efficace. Solo così l’Italia potrà consolidare una crescita sostenibile e migliorare la qualità della vita dei suoi cittadini in un contesto globale sempre più competitivo.

Lavoro e Innovazione: Come le Startup Italiane Stanno Cambiando il Mercato Occupazionale

Negli ultimi anni, il panorama lavorativo italiano ha vissuto una trasformazione significativa, trainata soprattutto dalla crescita delle startup innovative. Queste realtà emergenti, nate spesso dall’incontro tra giovani talenti, tecnologia e nuove idee di business, stanno plasmando nuove modalità di occupazione e influenzando profondamente il mercato del lavoro nazionale.

Secondo l’ultimo rapporto dell’Osservatorio Startup Italia, nel 2023 il numero di startup innovative è cresciuto del 17% rispetto all’anno precedente, superando quota 12.000 registrazioni ufficiali. Questa spinta derivata dall’ecosistema digitale coinvolge settori chiave come il fintech, l’agrifood tech, la green economy e il settore healthtech, che si confermano ambiti preferenziali per nuovi investimenti e opportunità di lavoro.

Un caso emblematico è rappresentato da Everli, la startup milanese leader nel delivery di generi alimentari, che nel triennio 2021-2023 ha cresciuto il proprio organico del 40%, ampliando le figure professionali tra ingegneri software, data analyst e specialisti di logistica. Questa tendenza rispecchia un fenomeno più ampio: le startup non solo creano nuovi posti di lavoro, ma modificano anche la natura delle professionalità richieste, spostando l’attenzione verso competenze digitali avanzate, flessibilità e sistemi di lavoro agile.

Dati recenti del Ministero del Lavoro indicano che le assunzioni presso startup innovative rappresentano oggi circa il 10% delle nuove aperture contrattuali nel settore privato, un trend in crescita che contribuisce a riequilibrare il mercato del lavoro italiano, tradizionalmente caratterizzato da una forte prevalenza di piccole e medie imprese familiari più tradizionali.

Questa dinamica apre nuove prospettive ma anche sfide. La crescita rapida delle startup richiede un adeguamento nei percorsi formativi e nella preparazione professionale: molte università italiane stanno implementando corsi dedicati all’imprenditorialità digitale e allo sviluppo tecnologico, ma permane una certa distanza tra domanda e offerta di competenze. Inoltre, la natura spesso strutturalmente instabile delle startup impone un approfondimento sul piano dei contratti di lavoro e della sicurezza sociale per garantire un equilibrio tra innovazione e tutela dei lavoratori.

Guardando al futuro, la combinazione tra tecnologia, creatività e nuove modalità organizzative potrà rappresentare un fattore decisivo per la competitività dell’economia italiana. Le startup, se adeguatamente supportate da politiche pubbliche mirate e da investimenti in formazione, saranno il motore per la creazione di posti di lavoro ad alto valore aggiunto, orientati a un’economia sostenibile e digitale.

In conclusione, l’emergere delle startup innovative nel mercato del lavoro italiano rappresenta una delle opportunità più concrete di rilancio economico e sociale del Paese. La sfida per i prossimi anni sarà quella di consolidare questo ecosistema, rafforzando i legami tra imprese, istituzioni e sistema educativo, per far sì che la crescita occupazionale sia non solo quantitativa ma anche qualitativamente elevata.

La Ripresa del Lavoro in Italia: Trend e Sfide del Mercato Occupazionale 2024

Nei primi mesi del 2024, il mercato del lavoro italiano mostra segnali di una ripresa moderata ma significativa, nonostante le persistenti incognite legate all’inflazione e all’evoluzione geopolitica. Analizzando le ultime statistiche e i trend in atto, emerge un quadro complesso in cui le dinamiche occupazionali sono influenzate sia da fattori strutturali che da cambiamenti tecnologici e sociali. Questo articolo offre un’analisi dettagliata dello stato attuale del lavoro in Italia, con uno sguardo alle prospettive future.

Secondo i dati più recenti forniti dall’Istituto Nazionale di Statistica (ISTAT), il tasso di disoccupazione in Italia ha registrato una flessione, passando dal 9,4% del quarto trimestre 2023 all’8,9% nel primo trimestre 2024. Questo miglioramento è guidato principalmente dalla crescita dell’occupazione nei settori dei servizi e dell’industria leggera. Particolarmente interessante è il ritorno di interesse verso le professioni tecniche e digitali, che crescono a un ritmo annuo del 7%, indicando una domanda crescente di competenze legate alla trasformazione digitale.

Tuttavia, non mancano le criticità: la disoccupazione giovanile rimane elevata, attestandosi intorno al 22%, e il fenomeno del lavoro precario, soprattutto nei contratti a termine e part-time involontari, continua a rappresentare una percentuale significativa. Gli ultimi dati mostrano che circa il 40% dei nuovi contratti di lavoro nel 2024 riguarda forme contrattuali non stabili o flessibili, una tendenza che riflette il bisogno delle aziende di adattarsi velocemente ai cambiamenti economici, ma che crea incertezza per i lavoratori.

Un altro trend da sottolineare è la crescente diffusione del lavoro agile: circa il 25% delle aziende italiane ha adottato modelli di smart working strutturati, ampliando la propria organizzazione anche dopo l’emergenza sanitaria. Questo fenomeno ha favorito una migliore conciliazione tra vita privata e professionale, ma ha anche messo in evidenza la necessità di investimenti nella formazione digitale e nella sicurezza informatica.

Dal lato delle imprese, emerge un focus crescente su sostenibilità e innovazione come driver di competitività. In questo contesto, le startup e le PMI più innovative stanno diventando motori di nuova occupazione, specialmente in ambiti come l’economia green, la robotica e l’intelligenza artificiale. La politica economica italiana, con i fondi del PNRR e le misure di incentivo, punta a supportare questa trasformazione, mirando a stimolare la crescita qualitativa del lavoro più che solo quella quantitativa.

Guardando al futuro, le sfide principali riguarderanno quindi la capacità del sistema Italia di creare occupazione stabile e qualificata, riequilibrare le disuguaglianze territoriali e di genere, e accompagnare le transizioni tecnologiche attraverso politiche attive del lavoro efficaci. L’adozione di strumenti di formazione continua e il rafforzamento dei centri per l’impiego saranno cruciali per rispondere a un mercato in rapido cambiamento.

In conclusione, il mercato del lavoro italiano nel 2024 sta attraversando una fase di passaggio: se da un lato cresce l’occupazione e si amplia l’offerta di lavoro qualificato, dall’altro persistono vulnerabilità legate alla precarietà e alle disuguaglianze. La capacità di innovare, investire sul capitale umano e promuovere modelli organizzativi flessibili ma inclusivi saranno determinanti per costruire un sistema del lavoro solido e sostenibile nel medio-lungo termine.

La rinascita del manifatturiero italiano: digitale, sostenibilità e sfida delle competenze

Il manifatturiero italiano si trova in una fase di trasformazione profonda: mentre la domanda globale resta volatile, le imprese stanno accelerando investimenti in digitalizzazione e sostenibilità per rilanciare produttività ed export. Questo articolo analizza i principali driver della ripresa, presenta esempi concreti di imprese che stanno cambiando modello e valuta le implicazioni per occupazione e politica industriale.

Contesto

Dopo gli shock della pandemia e le turbolenze legate a catene di approvvigionamento e rincari energetici, molte aziende manifatturiere italiane hanno riorientato strategie e investimenti. Le misure nazionali ed europee — in primis il Piano Nazionale di Ripresa e Resilienza (PNRR) e gli incentivi per Industria 4.0 — hanno creato leva finanziaria per modernizzare impianti, introdurre automazione e accelerare la transizione ecologica. Anche i mercati esteri, pur con segnali di rallentamento, continuano a premiare la qualità e la specializzazione tipiche del made in Italy.

Analisi con dati ed esempi

Il peso del settore manifatturiero nell’economia italiana rimane strategico: seppure la quota sul PIL sia diminuita nel lungo periodo rispetto ad altri Paesi, l’industria continua a guidare export, innovazione e occupazione qualificata. Negli ultimi anni si è registrata una crescita degli investimenti in tecnologie digitali e impianti a minore impatto ambientale: molte stime indicano che una parte significativa delle aziende ha destinato risorse a macchinari connessi, sensoristica e software per la supply chain.

Un esempio emblematico arriva dalle piccole e medie imprese del distretto meccanico e della moda. Un’azienda meccanica lombarda, attiva nella produzione di componentistica per macchinari industriali, ha investito in una linea automatizzata con controllo da remoto e manutenzione predittiva: riduzione dei fermi macchina, miglior controllo qualità e aumento dell’output per addetto. Nel settore della pelle e della moda, un atelier toscano ha adottato tecnologie per la tracciabilità dei materiali e processi di concia a basso consumo idrico, conquistando nuovi clienti internazionali attenti alla sostenibilità.

Dal punto di vista energetico, molte imprese stanno integrando soluzioni rinnovabili e migliorando l’efficienza: impianti fotovoltaici sui tetti degli stabilimenti, coibentazione, recupero del calore di processo. Questi interventi non solo riducono i costi operativi, ma migliorano anche l’attrattività verso clienti e partner che chiedono fornitori più verdi.

Tuttavia, il percorso non è privo di ostacoli. La digitalizzazione richiede competenze avanzate: automazione, data analytics, cybersecurity e gestione dei sistemi integrati. Il mercato del lavoro segnala carenze di profili tecnici, con un mismatch tra domanda delle imprese e formazione disponibile. Le PMI, che costituiscono la spina dorsale del manifatturiero italiano, spesso faticano ad attrarre talenti o a sostenere la trasformazione senza supporto esterno.

Implicazioni future

Nel medio termine, la combinazione tra investimento tecnologico e transizione energetica può consolidare la competitività del manifatturiero italiano, ma servono politiche mirate. Primo, rafforzare percorsi di formazione tecnica e continua collaborazione tra scuole, università e imprese per colmare il gap di competenze. Secondo, mantenere e semplificare incentivi che facilitino l’adozione di Industria 4.0 e interventi green, orientandoli verso le PMI e favorendo progetti di filiera. Terzo, facilitare accesso al credito e strumenti finanziari per le aziende che vogliono innovare, riducendo i tempi burocratici e il rischio percepito dagli investitori.

Per le imprese, la sfida sarà integrare tecnologia e sostenibilità senza perdere la dimensione artigianale che caratterizza molti settori italiani. Le realtà che riusciranno a combinare qualità, design e processi efficienti saranno meglio posizionate sui mercati internazionali. Sul fronte occupazionale, la trasformazione potrà creare posti di lavoro più qualificati, ma solo con politiche attive di riconversione e aggiornamento professionale si eviteranno tensioni sul mercato del lavoro.

In sintesi, il manifatturiero italiano ha davanti a sé un’opportunità concreta di rilancio basata su digitalizzazione e sostenibilità. Il successo dipenderà dalla capacità di far dialogare imprese, istituzioni e sistema formativo per trasformare innovazione tecnologica in crescita inclusiva e duratura.

Economia italiana: tra stagnazione produttiva e opportunità della transizione verde

L’economia italiana si trova in una fase di riflessione e ridefinizione. Dopo lo shock pandemico e una ripresa disomogenea, il Paese deve confrontarsi con sfide strutturali — produttività stagnante, alta pressione fiscale, debito pubblico elevato — ma anche con nuove opportunità legate alla transizione energetica, alla digitalizzazione delle imprese e all’utilizzo dei fondi europei. Questo articolo analizza lo stato attuale dell’economia italiana, presenta dati e casi concreti e propone scenari per il futuro.

Negli ultimi anni la crescita del PIL è rimasta modesta e, in molti trimestri, inferiore alla media dell’area euro. La debolezza della domanda interna e la lenta modernizzazione del tessuto produttivo hanno contribuito a un incremento della produttività per addetto inferiore rispetto ai principali partner europei. Il mercato del lavoro ha mostrato segnali di recupero post-pandemia: il tasso di occupazione è salito, ma permangono forti divari territoriali e una disoccupazione giovanile che resta tra le più alte in Europa, spesso superiore al 20% nelle statistiche di breve periodo. Le imprese italiane — in particolare le PMI — soffrono di costi di finanziamento elevati, difficoltà di accesso al capitale e una scarsa propensione agli investimenti in ricerca e innovazione.

Un tema centrale è l’assorbimento e l’impiego efficace delle risorse del Piano Nazionale di Ripresa e Resilienza (PNRR). Il piano ha portato in Italia miliardi destinati a infrastrutture digitali, transizione ecologica e formazione; tuttavia l’avanzamento dei progetti e la capacità amministrativa di spendere efficacemente i fondi rimangono punti critici. In alcuni settori — come le rinnovabili e la mobilità sostenibile — si osservano esempi virtuosi: aziende manifatturiere del Nord hanno avviato riconversioni produttive verso componentistica per impianti fotovoltaici e per il settore e-mobility, mentre reti di start-up tecnologiche supportano servizi digitali per la green economy.

La composizione settoriale dell’export italiano resta un vantaggio competitivo: macchinari, beni di lusso, agroalimentare e design continuano a godere di forte domanda internazionale. Tuttavia la concorrenza globale spinge per maggiore innovazione e per catene del valore più corte e resilienti. Il recente aumento dei costi energetici ha spinto molte PMI a investire in efficienza energetica e ad adottare tecnologie di automazione per ridurre l’intensità dei costi. Ci sono anche segnali di riorientamento degli investimenti esteri verso regioni italiane con infrastrutture adeguate e manodopera qualificata, ma il gap infrastrutturale tra Nord e Sud rimane un freno alla crescita distribuita.

Alcuni casi studio illuminano le dinamiche in corso: una PMI metalmeccanica del Nord-Est ha aumentato la sua produttività del 15% in due anni grazie a un piano combinato di digitalizzazione (adoption di sistemi ERP e IoT in linea di produzione) e formazione interna, finanziato anche con micro-credito agevolato. Allo stesso tempo, una cooperativa agricola del Sud ha diversificato le sue attività verso il bio e l’export diretto, sfruttando canali digitali e collaborazioni con distributori esteri per agganciare segmenti di mercato ad alto valore. Questi esempi mostrano come investimenti mirati e governance efficiente possono produrre risultati tangibili.

Le implicazioni per il futuro sono chiare: l’Italia deve accelerare su almeno tre fronti per trasformare sfide in opportunità. Primo, migliorare la produttività attraverso investimenti in capitale umano e tecnologia, sostenendo la formazione continua e il reskilling dei lavoratori. Secondo, potenziare la capacità amministrativa e regolatoria per un utilizzo più rapido ed efficace dei fondi europei, semplificando procedure e riducendo i tempi autorizzativi. Terzo, promuovere una transizione energetica inclusiva che combini incentivi per l’efficienza, infrastrutture energetiche resilienti e supporto alle PMI per l’adozione di soluzioni green.

Per gli operatori economici e i decisori politici ciò significa focalizzarsi su misure che favoriscano l’accesso al credito per le piccole imprese, la promozione di ecosistemi locali di innovazione e incentivi fiscali temporanei per progetti di modernizzazione. Per i cittadini, la crescita sostenibile può tradursi in più posti di lavoro qualificati e in servizi pubblici più efficienti, ma solo se accompagnata da politiche redistributive mirate e da una strategia coerente di sviluppo territoriale.

In sintesi, l’economia italiana è in bilico tra stagnazione e possibilità di rilancio: la differenza la faranno la qualità delle riforme, la capacità di spendere bene le risorse pubbliche e la reattività delle imprese nell’adattarsi a un’economia sempre più verde e digitale. Le scelte dei prossimi anni determineranno se il Paese saprà trasformare gli attuali vincoli in leve competitive per un nuovo ciclo di crescita inclusiva.

Dalla batteria al valore: come le startup italiane della circolarità stanno creando un nuovo business verde

La transizione energetica e la crescita della mobilità elettrica stanno creando non solo nuove domande di prodotto, ma anche enormi opportunità per trasformare rifiuti preziosi in risorse. In Italia una nuova generazione di startup cleantech sta sviluppando tecnologie e modelli di business per il recupero e il riciclo delle batterie, combinando know‑how chimico, filiere locali e capacità di attrarre capitale internazionale. Questo reportage esplora come nascono e scalano queste imprese, i numeri che ne supportano la redditività e le sfide che devono affrontare per diventare protagoniste dell’economia circolare europea.

Contesto: la crescita della domanda e il valore dei materiali

L’aumento delle vendite di veicoli elettrici, insieme all’elettrificazione industriale, ha moltiplicato la produzione di batterie agli ioni di litio e ha messo in luce un problema pratico e un’opportunità economica: cosa fare alle batterie a fine vita? Materie prime come litio, cobalto e nichel sono costose e soggette a volatilità dei prezzi; il loro recupero può ridurre la dipendenza dalle importazioni e abbassare i costi ambientali della catena del valore. Studi di settore indicano una crescita robusta del mercato del riciclo delle batterie nei prossimi anni, trainata da normative più stringenti, incentivi per l’economia circolare e dall’aumento dei flussi di rifiuti elettronici.

Analisi: modelli di business e un caso pratico

Le startup che emergono in questo spazio adottano due strategie principali: tecnologia di riciclo avanzata e integrazione di filiera. La prima punta su processi chimici o idrometallurgici che aumentano il tasso di recupero dei metalli critici; la seconda costruisce reti logistiche regionali per raccogliere batterie usate, rigenerarle o trasformarle in nuovi componenti o materiali per altri settori (es. accumulo stazionario per il settore energetico o materie prime per l’industria). Entrambi i modelli richiedono investimenti iniziali significativi ma offrono margini interessanti grazie al risparmio sui costi di materia prima e ai crediti ambientali.

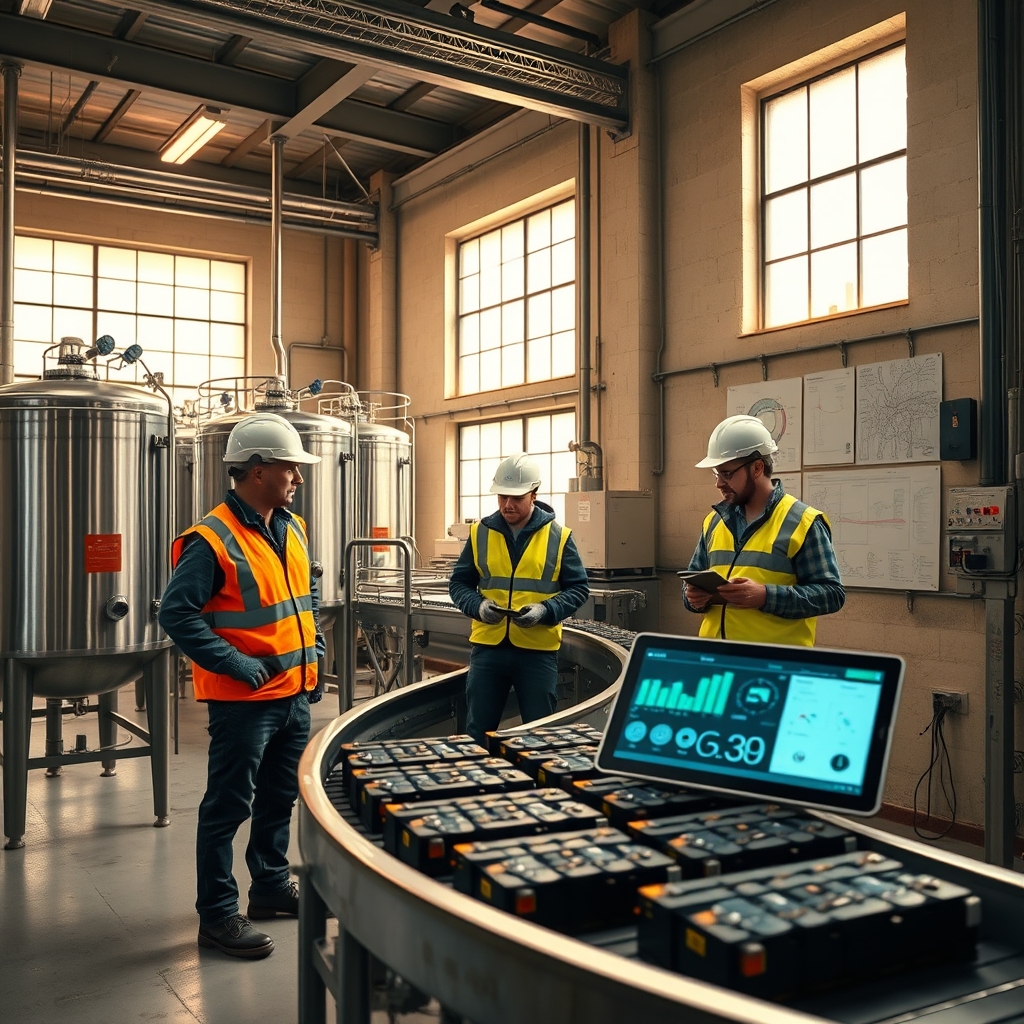
Per rendere concreto il quadro, consideriamo il caso di CicloVolt, una scale‑up italiana di medie dimensioni (nome fittizio che sintetizza pratiche comuni del settore). Fondata da un team di chimici e ingegneri, CicloVolt ha sviluppato un processo ibrido di idrometallurgia che consente di recuperare oltre l’85% del litio e del nichel contenuti nelle celle usate. Il modello di business combina contratti con autoriparatori e punti di raccolta locali, un impianto di trattamento vicino a un distretto industriale e la vendita di materiali rigenerati a produttori europei di celle e all’accumulazione stazionaria.

I numeri finora: dopo tre anni di sperimentazione, CicloVolt ha raggiunto un break‑even operativo grazie a contratti con operatori di flotte aziendali e con alcuni comuni per la raccolta dei RAEE. L’azienda ha beneficiato di fondi pubblici per R&S e di un primo round di venture capital che ha permesso l’ampliamento dell’impianto. Le metriche chiave che hanno convinto gli investitori sono state la riduzione del costo di approvvigionamento di materie prime per i clienti (fino al 20% rispetto all’import virgin), tempi di ciclo competitivi e un percorso chiaro verso la replicabilità in altre regioni.

Oltre ai successi, emergono ostacoli strutturali: la frammentazione delle raccolte territoriali, la necessità di certificazioni ambientali e la concorrenza di processi a basso costo prodotti in altre aree geografiche. Inoltre, per scalare servono investimenti più ampi in automazione, sicurezza e test di qualità che garantiscano la compatibilità dei materiali rigenerati con le specifiche dei produttori di batterie.

Implicazioni future: cosa cambia per imprese e policy

Nel medio termine, la diffusione di startup come CicloVolt può generare effetti moltiplicatori sull’economia italiana: consolidamento di filiere industriali locali, creazione di posti di lavoro qualificati e riduzione della dipendenza da importazioni di materie prime critiche. Per gli investitori si profila un segmento di mercato con ritorni potenzialmente elevati, soprattutto se accompagnato da una regolamentazione che valorizzi il riciclo e standardizzi la qualità dei materiali rigenerati.

Dal punto di vista delle policy, le leve efficaci includono incentivi per la raccolta e la logistica, finanziamenti a progetti dimostrativi e norme che semplifichino la circolazione dei materiali riciclati nei mercati europei. Infine, la capacità delle startup italiane di attrarre collaborazioni internazionali e contratti B2B con OEM europei sarà cruciale per trasformare un’opportunità tecnologica in un vantaggio competitivo duraturo per il sistema Paese.

In sintesi, il riciclo delle batterie rappresenta una combinazione virtuosa tra sostenibilità e opportunità di business. Le startup che sapranno unire tecnologia competitiva, organizzazione logistica e partnership industriali avranno il potenziale per costruire nuove filiere produttive e contribuire a far crescere l’economia circolare italiana.

Rimodellare il commercio globale: reshoring, inflazione e la nuova mappa degli scambi

Negli ultimi tre anni il commercio internazionale ha vissuto una fase di profonda trasformazione: dalle strozzature nelle catene di fornitura durante la pandemia alla spinta verso politiche industriali nazionali, fino all’ondata inflazionistica che ha costretto le banche centrali a inasprire le condizioni monetarie. Questo articolo esamina come reshoring, nearshoring e le scelte politiche stiano ridefinendo i flussi commerciali mondiali e cosa significa per imprese, lavoratori e governi.

Contesto: il ritorno della geopolitica nell’economia globale

La globalizzazione degli ultimi decenni, basata su catene del valore altamente integrate, ha mostrato i suoi limiti quando eventi sistemici — una pandemia, la crisi energetica, tensioni geopolitiche — hanno interrotto forniture critiche. Di conseguenza, Paesi e imprese hanno iniziato a riconsiderare la dipendenza da poche nazioni fornitori. In parallelo, l’impennata dell’inflazione ha eroso margini e aumentato i costi di trasporto e stoccaggio, rendendo più conveniente una produzione più vicina ai mercati finali.

Analisi: dati, esempi e dinamiche in atto

Le tendenze emergenti si articolano su tre direttrici principali: reshoring e nearshoring, ristrutturazione degli investimenti esteri diretti e differenziazione delle supply chain. Gli incentivi governativi — dal CHIPS Act negli Stati Uniti agli sforzi dell’Unione Europea per attrarre investimenti strategici — hanno favorito la localizzazione di attività a elevato contenuto tecnologico. Aziende come TSMC e Samsung hanno annunciato investimenti significativi in impianti produttivi fuori dall’Asia orientale, mentre grandi OEM hanno accelerato la diversificazione produttiva verso India, Vietnam e Messico per servire i mercati occidentali.

Sul fronte commerciale, sebbene il volume complessivo degli scambi sia tornato vicino ai livelli pre-pandemici, la composizione è cambiata: aumento degli scambi intra-regionali, crescita del commercio di beni intermedi legati alla transizione energetica e una parte crescente di scambi condizionati da clausole di sicurezza nazionale. Le catene del valore diventano più corte per prodotti sensibili (chip, farmaci, componenti critici) e più resilienti grazie a scorte strategiche e diversificazione dei fornitori.

Un altro elemento rilevante è il ruolo della tecnologia: automazione e robotica riducono il trade-off tra costi salariali e prossimità al mercato. Produrre vicino al consumatore finale diventa più redditizio quando il lavoro è parzialmente sostituito da macchine, diminuendo il vantaggio competitivo dei Paesi a basso costo del lavoro. Questo spiega perché settori ad alta precisione stanno tornando in prossimità dei grandi mercati.

Implicazioni per imprese e mercati del lavoro

Per le imprese la strategia da adottare è sempre più orientata alla flessibilità: investimenti in digitalizzazione della supply chain, valutazione dei rischi geopolitici e capacità di riallocare produzione rapidamente. Le PMI, in particolare, dovranno bilanciare costi più alti di produzione domestica con benefici come minori tempi di consegna e maggiore controllo qualitativo.

Per il mercato del lavoro, la riorganizzazione produttiva apre opportunità ma richiede riqualificazione. I nuovi impianti localizzati nei Paesi sviluppati cercano competenze tecniche e figure specializzate nella gestione di sistemi automatizzati. I governi che investiranno in formazione tecnica saranno più competitivi nell’attrarre progetti produttivi.

Prospettive future: resilienza, cooperazione e rischio di frammentazione

Nel medio termine è probabile che si consolidi un modello ibrido: alcune filiere subiranno un parziale ritorno verso i mercati finali, mentre altre, guidate da efficienza e costi, rimarranno concentrate nelle aree dove vantaggi comparati persistono. La priorità sarà costruire resilienza senza cadere nella trappola della deglobalizzazione totale, che deprimerebbe crescita e innovazione.

I policymaker avranno un ruolo cruciale: misure che combinino incentivi agli investimenti strategici, politiche industriali orientate al valore aggiunto e strumenti per mitigare gli effetti distributivi (riqualificazione del lavoro, sostegno alle regioni colpite) saranno decisive. A livello internazionale, rimane fondamentale mantenere canali di cooperazione per gestire crisi condivise (energia, clima, sicurezza alimentare) ed evitare un’escalation di barriere che impoverirebbe l’economia globale.

Conclusione

Il commercio internazionale sta vivendo una fase di riequilibrio: non si tratta di un ritorno al protezionismo puro, ma di una ricalibrazione delle catene globali per aumentare la resilienza e rispondere a nuovi rischi. Per aziende e governi la sfida è trasformare l’adattamento in opportunità: investire in tecnologie, competenze e infrastrutture per attrarre attività a più alto valore e costruire catene del valore meno vulnerabili. Chi riuscirà a governare questa transizione manterrà un vantaggio competitivo nell’economia che verrà.