L’impatto della Digitalizzazione sul Mercato del Lavoro: Trend e Prospettive 2024

Nel contesto economico globale sempre più influenzato dalla tecnologia, la digitalizzazione continua a trasformare profondamente il mondo del lavoro. Dall’automazione dei processi al diffondersi del lavoro ibrido, le dinamiche occupazionali stanno cambiando in modo significativo. Questo articolo analizza le principali statistiche e trend relativi al mondo del lavoro nel 2024, mettendo in luce le opportunità e le sfide legate a questi mutamenti.

Negli ultimi anni, la pandemia ha accelerato l’adozione di tecnologie digitali, spingendo molte aziende a rivedere i propri modelli organizzativi. Secondo dati recenti, circa il 55% delle imprese a livello europeo ha incrementato l’uso di sistemi digitali nei processi di lavoro nel 2023, con l’Italia che si posiziona leggermente sotto la media europea, ma in costante crescita. Parallelamente, il mercato del lavoro vede emergere nuove figure professionali legate all’intelligenza artificiale, alla cybersecurity e all’analisi dei big data, settori che registrano una crescita annua superiore al 15%.

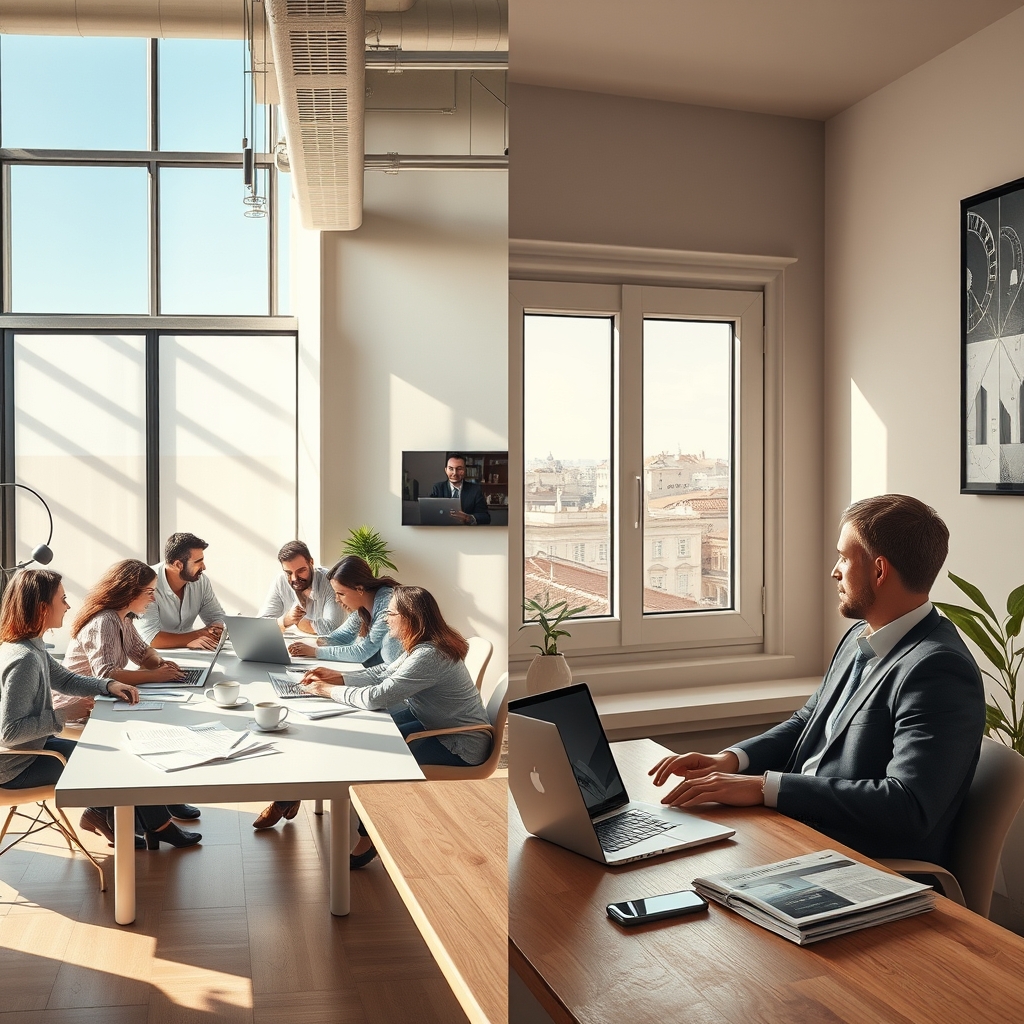
Un’altra tendenza importante riguarda l’adozione massiccia del lavoro da remoto e ibrido: nel 2024, circa il 30% dei lavoratori europei svolge almeno parzialmente la propria attività da casa o in modalità flessibile, un dato che riflette un cambiamento culturale radicale rispetto al passato. In Italia, questo modello è stato adottato dal 25% delle aziende, con una maggiore diffusione nel settore dei servizi e nelle imprese tecnologiche.

I giovani e le donne appaiono essere le categorie più coinvolte nelle professioni digitali: tra il 2022 e il 2024, la partecipazione femminile nel settore IT è aumentata del 10%, mentre l’accesso di nuove leve a lavori digitali segna un incremento del 12%. Tuttavia, permangono alcune criticità, come la carenza di competenze digitali avanzate e una formazione ancora non del tutto al passo con le esigenze del mercato.

Dal punto di vista salariale, le professioni digitali evidenziano un gap positivo rispetto a ruoli tradizionali. Secondo l’ultimo rapporto sull’occupazione, uno specialista in cybersecurity guadagna mediamente il 25% in più rispetto alla media nazionale dei lavoratori, mentre i system analyst registrano una crescita salariale annua che supera il 7%.

Le implicazioni future di questi trend sono molteplici. Innanzitutto, sarà cruciale investire nella formazione continua e nella riqualificazione professionale per colmare il divario di competenze. Le politiche pubbliche e il settore privato dovranno collaborare per promuovere percorsi educativi innovativi e accessibili, soprattutto in digital skills.

Inoltre, l’equilibrio tra lavoro in presenza e remoto rappresenterà una sfida importante per le aziende, che dovranno trovare formule organizzative efficaci per assicurare produttività, motivazione e benessere dei dipendenti. Non meno rilevante sarà la questione della sicurezza informatica, fondamentale in un ambiente lavorativo sempre più interconnesso e digitale.

Infine, l’evoluzione del lavoro digitale offrirà nuove opportunità di inclusione e crescita economica, ma richiederà anche una costante attenzione agli aspetti sociali e normativi per garantire equità e sostenibilità. Il 2024 si conferma dunque un anno decisivo per comprendere come la digitalizzazione possa rappresentare un fattore di innovazione e competitività per il mercato del lavoro nazionale ed europeo.
Economia italiana: tra ripresa anemica e spinta alla modernizzazione

L’economia italiana si trova in una fase di transizione: segnali di ripresa convivono con fragilità strutturali che ne limitano la crescita sostenibile. Dopo gli scossoni legati alla pandemia e alle tensioni globali, l’attenzione pubblica e privata è rivolta a come trasformare stimoli temporanei in investimenti duraturi, con un occhio attento a digitalizzazione, transizione verde e coesione territoriale.

Il contesto attuale è caratterizzato da alcuni indicatori chiave: il Prodotto Interno Lordo registra una crescita modesta, l’inflazione è scesa rispetto ai picchi recenti ma resta sensibile a fattori energetici e logistici, mentre il debito pubblico rimane elevato rispetto ai principali partner europei. Il mercato del lavoro mostra segnali positivi, con livelli di occupazione in aumento e tassi di disoccupazione complessivi inferiori rispetto agli anni precedenti, ma persistono squilibri importanti per giovani e aree meridionali.

Analisi con dati ed esempi
Il ritratto dell’economia italiana non si riduce a numeri: dietro le statistiche ci sono imprese, regioni e politiche che tracciano il percorso di cambiamento. Il sistema delle piccole e medie imprese continua a essere il pilastro produttivo del Paese, con oltre il 90% delle imprese industriali sotto i 50 dipendenti. Questa frammentazione è fonte di resilienza ma anche di difficoltà nell’accesso a capitali e tecnologia. I programmi di finanziamento europei e nazionali, in particolare il Piano Nazionale di Ripresa e Resilienza, hanno indirizzato risorse verso digitalizzazione, infrastrutture e transizione energetica: esempi virtuosi emergono in settori come la meccatronica in Lombardia e il turismo sostenibile in regioni come la Puglia e la Sicilia.

La manifattura manifatturiera high-tech continua a trainare le esportazioni: comparti come l’automotive di nicchia, il design e l’agroalimentare di qualità mantengono un posizionamento internazionale solido. Tuttavia, la produttività per addetto resta inferiore rispetto ad altri paesi europei, segnalando la necessità di investimenti in automazione, formazione e innovazione organizzativa. Allo stesso tempo, la ripresa del turismo post-pandemia ha portato a una boccata d’ossigeno per molte economie locali, pur evidenziando il bisogno di gestione sostenibile dei flussi turistici e di diversificazione delle offerte.

Sul fronte finanziario, le banche italiane hanno progressivamente migliorato la solidità patrimoniale dopo le crisi passate, ma l’accesso al credito per le imprese più piccole continua a essere una priorità. Le start-up e le imprese innovative registrano una crescita negli ultimi anni, con cluster tecnologici che si sviluppano in città come Milano e Firenze, sostenuti da incubatori, fondi di venture capital e partnership con università.

Le disparità territoriali rappresentano una criticità strutturale: il divario tra Nord e Sud si manifesta in termini di investimenti, infrastrutture e tassi di occupazione. Politiche mirate di coesione, insieme a incentivi all’insediamento produttivo e alla formazione, sono essenziali per ridurre il gap e sfruttare il potenziale produttivo di tutto il Paese.

Implicazioni future
Per trasformare la ripresa anemica in crescita sostenibile servono risposte coordinate su più fronti. Prima di tutto, la capacità di assorbire e impiegare efficacemente i fondi pubblici e europei determinerà l’impatto reale degli investimenti in infrastrutture, digitalizzazione e green economy. Le imprese dovranno accelerare la modernizzazione dei processi produttivi, puntando su automazione intelligente, formazione continua e strategie di internazionalizzazione per incrementare produttività e valore aggiunto.

Sul piano del lavoro, politiche attive e percorsi formativi mirati sono necessari per riallineare competenze e domanda, con particolare attenzione alle professioni digitali e green. Riforme che favoriscano l’accesso a capitale di rischio e il consolidamento delle imprese possono stimolare la crescita dimensionale e l’innovazione. Infine, la coesione territoriale resta un tema imprescindibile: investimenti in infrastrutture fisiche e digitali, insieme a incentivi per la localizzazione produttiva nel Mezzogiorno, possono contribuire a una crescita più equilibrata e inclusiva.

In sintesi, l’economia italiana dispone di punti di forza distintivi — qualità produttiva, specializzazione in settori a valore aggiunto e patrimonio culturale che alimenta il turismo e il Made in Italy — ma per cogliere le opportunità globali è indispensabile una strategia integrata che unisca investimenti, riforme strutturali e politiche attive del lavoro. Il prossimo biennio sarà cruciale per dimostrare se le azioni intraprese riusciranno a trasformare gli impulsi temporanei in crescita sostenibile e duratura.

Lavoro ibrido e automazione: i nuovi equilibri del mercato del lavoro

Negli ultimi anni il mercato del lavoro ha vissuto una trasformazione profonda, guidata dalla diffusione del lavoro ibrido, dall’accelerazione dell’automazione e dall’emergere di nuove esigenze di competenze. Questi cambiamenti non riguardano solo i grandi poli tecnologici, ma coinvolgono imprese di ogni dimensione e settori tradizionali, con impatti che si riflettono su produttività, organizzazione e percorsi di carriera.

Contesto: la pandemia ha fatto da catalizzatore per pratiche di smart working prima marginali; oggi molte aziende stanno definendo modelli ibridi permanenti. Parallelamente l’introduzione di strumenti di automazione e intelligenza artificiale sta rimodellando le mansioni, eliminando attività ripetitive e creando domanda per figure con competenze digitali e capacità di problem solving. Il risultato è un mercato del lavoro più fluido, dove la formazione continua e la capacità di adattamento diventano beni strategici.

Analisi: trend e dati

Più aziende, nuovi orizzonti di lavoro. Sondaggi di settore indicano che tra il 50% e il 70% delle imprese di grandi dimensioni ha adottato o pianifica di adottare un modello ibrido a lungo termine. Questo approccio combina giornate in presenza e lavoro da remoto, con evidenti vantaggi in termini di flessibilità e di attrazione di talenti, ma pone anche sfide organizzative: coordinamento dei team, governo della performance e cultura aziendale.

Automazione e razionalizzazione dei compiti. Diversi studi internazionali stimano che nel prossimo decennio tra il 30% e il 50% delle attività lavorative potrebbe essere influenzato dall’automazione. Le attività ripetitive e standardizzate sono le più suscettibili alla sostituzione, mentre aumentano le opportunità in ruoli che richiedono creatività, gestione dell’innovazione e competenze relazionali.

Impatto sulle competenze richieste. Il mercato del lavoro mostra una crescita della domanda per competenze digitali (data analytics, cybersecurity, sviluppo software), ma anche per competenze trasversali: comunicazione efficace, gestione dei progetti, resilienza e apprendimento continuo. I percorsi formativi tradizionali spesso non bastano: cresce l’offerta di micro-credential, corsi brevi e programmi di upskilling svolti direttamente dalle aziende.

Esempi concreti. Una PMI manifatturiera del Nord Italia ha introdotto sensori e sistemi di monitoraggio in linea con una strategia Industria 4.0: il risultato è stato una riduzione degli errori di processo e la necessità di formare operatori alla lettura dei dati. In ambito servizi, una società di consulenza ha adottato il lavoro ibrido, investendo in strumenti di meeting virtuale e in un programma interno di mentoring per preservare la trasmissione di know-how tra senior e junior.

Implicazioni per imprese e lavoratori

Per le imprese. Chi saprà integrare lavoro ibrido e automazione mantenendo alta la coesione organizzativa avrà vantaggi competitivi. Occorre ripensare processi HR: reclutamento basato su capacità effettive, valutazione della produttività orientata a risultati, e programmi di formazione strutturati. Le aziende più agili investiranno in learning ecosystems che combinano e-learning, coaching e on-the-job training.

Per i lavoratori. Il futuro premia la capacità di reinventarsi. Strategie individuali vincenti includono: aggiornamento continuo (competenze digitali e analitiche), sviluppo di soft skills e costruzione di reti professionali. Anche i lavoratori più esperti devono considerare la riqualificazione come un investimento necessario per mantenere occupabilità e potere contrattuale.

Per le istituzioni. Politiche attive del lavoro e investimenti nella formazione continua sono cruciali per gestire la transizione. Servizi pubblici per il lavoro dovrebbero rafforzare l’accompagnamento alla riqualificazione e favorire la collaborazione tra scuole, università e imprese per allineare l’offerta formativa alla domanda del mercato.

Prospettive future: il mercato del lavoro continuerà a evolvere in direzione di una maggiore ibridazione e automazione, ma non si tratta di un processo lineare. L’esito dipenderà dalle scelte di imprese, lavoratori e policy maker. Un approccio proattivo — che combina investimenti in tecnologia, formazione mirata e un management attento al benessere organizzativo — può trasformare la transizione in un’opportunità per aumentare produttività e inclusione.

In sintesi, il futuro del lavoro non è soltanto digitale: è soprattutto umano. Le tecnologie ridefiniscono compiti e processi, ma la chiave per sfruttare al meglio questa fase di cambiamento resta la capacità di apprendere, adattarsi e costruire nuovi modelli di collaborazione tra persone e macchine.

L’economia italiana tra digitalizzazione e fragilità strutturali: cosa cambia per imprese e lavoratori

Negli ultimi anni l’economia italiana ha mostrato segnali contradditori: da un lato la capacità di resilienza delle piccole e medie imprese e la ripresa dei servizi turistici, dall’altro costi energetici elevati, pressione sui margini e ritardi nella transizione digitale. Questo quadro intermedio richiede una lettura attenta per comprendere quali leve possano sostenerne la crescita sostenibile nei prossimi anni.

Introduzione e contesto

L’Italia si confronta con sfide comuni a molte economie avanzate: incertezza sui mercati internazionali, un contesto monetario più restrittivo e la necessità di riallineare produzione e competenze verso settori a maggiore valore aggiunto. A queste si sommano problemi strutturali interni, come una produttività stagnante in alcuni comparti e un sistema imprenditoriale frammentato. Tuttavia, esistono segnali positivi legati all’innovazione nelle PMI, alla vitalità del tessuto manifatturiero e all’effetto degli investimenti pubblici mirati, che rendono possibile una traiettoria di crescita se accompagnata da politiche coerenti.

Analisi: dati, settori e esempi concreti

Analizzando i principali driver, emergono tre cardini: 1) digitalizzazione; 2) transizione energetica; 3) dinamiche del mercato del lavoro. Sul fronte della digitalizzazione, molte imprese italiane hanno accelerato l’adozione di soluzioni cloud, e‑commerce e automazione dopo la crisi pandemica. L’impatto è visibile soprattutto nelle filiere che integrano design e manifattura avanzata, tipiche del made in Italy. Un esempio concreto è quello di una PMI veneta nel settore della componentistica industriale: investendo in macchinari a controllo numerico e in una piattaforma di gestione ordini digitale, ha ridotto i tempi di consegna del 20% e ha aperto mercati esteri, migliorando la marginalità.

La transizione energetica resta un fattore cruciale. Le imprese che hanno potuto investire in efficienza energetica e fonti rinnovabili hanno ridotto la vulnerabilità ai picchi dei prezzi dell’energia, migliorando la competitività. Al contrario, settori con consumi intensivi che non hanno compiuto questa conversione hanno sofferto di margini compressi e spinta alla delocalizzazione.

Il mercato del lavoro italiano mostra segnali di miglioramento quantitativo, ma persistono criticità qualitative. L’occupazione cresce in funzione dei servizi e dell’export manifatturiero, ma le skill richieste dal mercato evolvono rapidamente: competenze digitali, gestione della supply chain e capacità di innovazione sono oggi fattori discriminanti. Il mismatch tra domanda e offerta aumenta il ricorso a forme contrattuali flessibili e a percorsi di formazione aziendale, spesso sostenuti da accordi territoriali o fondi interprofessionali.

Infine, l’erogazione dei fondi pubblici e i programmi di investimento, inclusi quelli legati al Piano Nazionale di Ripresa e Resilienza (PNRR), hanno rappresentato un driver importante. Dove i progetti sono stati rapidamente esecutivi, si sono viste accelerazioni nell’ammodernamento delle infrastrutture digitali e nella riqualificazione energetica. Tuttavia, il rischio di implementazione disomogenea resta alto: alcune regioni e settori hanno beneficiato molto più di altri.

Implicazioni future

Lo scenario futuro dell’economia italiana dipenderà dalla capacità di combinare politiche pubbliche efficaci, investimenti privati mirati e crescita delle competenze. Tre implicazioni emergono con chiarezza. Primo, la digitalizzazione non è più un’opzione ma una necessità competitiva: le imprese che non adotteranno tecnologie abilitanti rischiano marginalizzazione. Secondo, la transizione energetica sarà un elemento determinante per la sostenibilità dei costi di produzione e per l’attrattività degli investimenti esteri. Terzo, il capitale umano deve essere al centro delle strategie: programmi di formazione continua e apprendistato tecnologico saranno cruciali per ridurre il mismatch e sostenere la produttività.

Per trasformare questi elementi in opportunità tangibili, servono azioni coordinate: semplificazione amministrativa per accelerare gli investimenti, incentivi mirati per l’adozione di tecnologie pulite e digitali, e partnership pubblico‑private per programmi formativi calati sulle reali esigenze industriali. Le imprese italiane hanno dimostrato capacità di adattamento e innovazione; il prossimo passo è scalare questi successi a livello nazionale, riducendo le disuguaglianze territoriali e rafforzando le filiere strategiche.

In conclusione, la traiettoria di crescita dell’Italia dipenderà meno dal recupero di condizioni esterne favorevoli e più dalla qualità delle scelte interne: investimenti in tecnologia e capitale umano, efficienza energetica e governance efficiente possono trasformare vulnerabilità in leva competitiva. Il tempo per agire è ora, prima che l’accelerazione tecnologica a livello globale renda più difficili i recuperi di competitività.

Economia italiana: tra stagnazione produttiva e opportunità della transizione verde

L’economia italiana si trova in una fase di riflessione e ridefinizione. Dopo lo shock pandemico e una ripresa disomogenea, il Paese deve confrontarsi con sfide strutturali — produttività stagnante, alta pressione fiscale, debito pubblico elevato — ma anche con nuove opportunità legate alla transizione energetica, alla digitalizzazione delle imprese e all’utilizzo dei fondi europei. Questo articolo analizza lo stato attuale dell’economia italiana, presenta dati e casi concreti e propone scenari per il futuro.

Negli ultimi anni la crescita del PIL è rimasta modesta e, in molti trimestri, inferiore alla media dell’area euro. La debolezza della domanda interna e la lenta modernizzazione del tessuto produttivo hanno contribuito a un incremento della produttività per addetto inferiore rispetto ai principali partner europei. Il mercato del lavoro ha mostrato segnali di recupero post-pandemia: il tasso di occupazione è salito, ma permangono forti divari territoriali e una disoccupazione giovanile che resta tra le più alte in Europa, spesso superiore al 20% nelle statistiche di breve periodo. Le imprese italiane — in particolare le PMI — soffrono di costi di finanziamento elevati, difficoltà di accesso al capitale e una scarsa propensione agli investimenti in ricerca e innovazione.

Un tema centrale è l’assorbimento e l’impiego efficace delle risorse del Piano Nazionale di Ripresa e Resilienza (PNRR). Il piano ha portato in Italia miliardi destinati a infrastrutture digitali, transizione ecologica e formazione; tuttavia l’avanzamento dei progetti e la capacità amministrativa di spendere efficacemente i fondi rimangono punti critici. In alcuni settori — come le rinnovabili e la mobilità sostenibile — si osservano esempi virtuosi: aziende manifatturiere del Nord hanno avviato riconversioni produttive verso componentistica per impianti fotovoltaici e per il settore e-mobility, mentre reti di start-up tecnologiche supportano servizi digitali per la green economy.

La composizione settoriale dell’export italiano resta un vantaggio competitivo: macchinari, beni di lusso, agroalimentare e design continuano a godere di forte domanda internazionale. Tuttavia la concorrenza globale spinge per maggiore innovazione e per catene del valore più corte e resilienti. Il recente aumento dei costi energetici ha spinto molte PMI a investire in efficienza energetica e ad adottare tecnologie di automazione per ridurre l’intensità dei costi. Ci sono anche segnali di riorientamento degli investimenti esteri verso regioni italiane con infrastrutture adeguate e manodopera qualificata, ma il gap infrastrutturale tra Nord e Sud rimane un freno alla crescita distribuita.

Alcuni casi studio illuminano le dinamiche in corso: una PMI metalmeccanica del Nord-Est ha aumentato la sua produttività del 15% in due anni grazie a un piano combinato di digitalizzazione (adoption di sistemi ERP e IoT in linea di produzione) e formazione interna, finanziato anche con micro-credito agevolato. Allo stesso tempo, una cooperativa agricola del Sud ha diversificato le sue attività verso il bio e l’export diretto, sfruttando canali digitali e collaborazioni con distributori esteri per agganciare segmenti di mercato ad alto valore. Questi esempi mostrano come investimenti mirati e governance efficiente possono produrre risultati tangibili.

Le implicazioni per il futuro sono chiare: l’Italia deve accelerare su almeno tre fronti per trasformare sfide in opportunità. Primo, migliorare la produttività attraverso investimenti in capitale umano e tecnologia, sostenendo la formazione continua e il reskilling dei lavoratori. Secondo, potenziare la capacità amministrativa e regolatoria per un utilizzo più rapido ed efficace dei fondi europei, semplificando procedure e riducendo i tempi autorizzativi. Terzo, promuovere una transizione energetica inclusiva che combini incentivi per l’efficienza, infrastrutture energetiche resilienti e supporto alle PMI per l’adozione di soluzioni green.

Per gli operatori economici e i decisori politici ciò significa focalizzarsi su misure che favoriscano l’accesso al credito per le piccole imprese, la promozione di ecosistemi locali di innovazione e incentivi fiscali temporanei per progetti di modernizzazione. Per i cittadini, la crescita sostenibile può tradursi in più posti di lavoro qualificati e in servizi pubblici più efficienti, ma solo se accompagnata da politiche redistributive mirate e da una strategia coerente di sviluppo territoriale.

In sintesi, l’economia italiana è in bilico tra stagnazione e possibilità di rilancio: la differenza la faranno la qualità delle riforme, la capacità di spendere bene le risorse pubbliche e la reattività delle imprese nell’adattarsi a un’economia sempre più verde e digitale. Le scelte dei prossimi anni determineranno se il Paese saprà trasformare gli attuali vincoli in leve competitive per un nuovo ciclo di crescita inclusiva.

Il lavoro ibrido in Italia: opportunità, divari e cosa cambia per aziende e lavoratori

Il lavoro ibrido è ormai parte integrante del dibattito sul futuro del lavoro in Italia: tra smart working, uffici ripensati e orari flessibili, imprese e dipendenti cercano un equilibrio tra produttività e qualità della vita. Negli ultimi anni la diffusione di modalità ibride è cresciuta rapidamente, mettendo a nudo tanto i benefici reali quanto le nuove sfide — dalla gestione dei team alla disuguaglianza di accesso alle tecnologie. Questo articolo ricostruisce il contesto, presenta dati e esempi pratici e valuta le implicazioni future per il mercato del lavoro italiano.

Contesto: la transizione accelerata dalla pandemia ha trasformato uno strumento emergenziale in una pratica strutturale. Secondo rilevazioni nazionali e internazionali, una quota significativa di aziende italiane oggi offre formule ibride — con giornate in presenza alternate a giornate da remoto — soprattutto nei settori dei servizi, finanza, ICT e professioni intellettuali. Al tempo stesso, comparti manifatturieri e retail rimangono ancorati a modelli di presenza piena. Lavoratori con ruoli conoscitivi e accesso a connettività stabile hanno beneficiato di maggiore autonomia, mentre lavoratori con ruoli operativi e residenti in aree meno servite dalla banda larga rischiano di restare esclusi dalla transizione digitale.

Analisi con dati ed esempi: i dati più recenti indicano che circa un terzo delle imprese italiane ha adottato forme stabili di lavoro ibrido, con percentuali molto più alte nelle grandi aziende rispetto alle PMI. Le imprese sopra i 250 dipendenti spesso formalizzano policy che prevedono 2–3 giorni in presenza a settimana; nelle medie e piccole imprese la situazione è più variegata e spesso legata alla cultura aziendale e alla natura del lavoro. Un esempio pratico: una società di consulenza milanese ha osservato un calo delle assenze e un leggero aumento della produttività per progetto dopo l’introduzione di un modello ibrido strutturato, ma ha anche dovuto investire in formazione manageriale per evitare che la comunicazione rallentasse.

La dimensione salariale e territoriale è cruciale. Lavoratori nel Nord e nelle grandi aree urbane beneficiano più spesso di posizioni che permettono il lavoro ibrido; nei piccoli comuni e nel Mezzogiorno la quota resta più bassa, amplificando divari preesistenti. Inoltre, l’accesso a spazi domestici adeguati (una stanza privata, connettività affidabile) differenzia la qualità dell’esperienza tra famiglie di diverso reddito. Per le donne, il lavoro ibrido ha rappresentato un’opportunità per conciliare lavoro e cura, ma senza adeguate politiche rischia di consolidare forme di lavoro frammentarie e meno visibili, con possibili ricadute sulla carriera e sulla retribuzione.

Dal lato delle imprese, i vantaggi includono risparmi sui costi immobiliari, maggiore attrattività sul mercato del lavoro e possibilità di accesso a talenti fuori sede. Tuttavia emergono costi nascosti: coordinamento più complesso, necessità di strumenti digitali sicuri, cambiamenti nella cultura organizzativa e possibile erosione del senso di appartenenza. Alcune PMI italiane di successo stanno sperimentando hub locali combinati con giornate di team working in presenza, creando ritmi regolari per la collaborazione creativa e lasciando il resto del lavoro a distanza.

Implicazioni future: il lavoro ibrido può diventare un fattore di competitività per l’economia italiana, a condizione che sia governato con politiche pubbliche e pratiche aziendali attente alle disuguaglianze. Tre direttrici operative emergono come prioritarie. Prima, investimenti infrastrutturali: estendere la connettività veloce su tutto il territorio per evitare l’esclusione digitale. Secondo, capacità manageriali e formazione: sviluppare competenze di leadership a distanza e metodi di valutazione basati su risultati, non su presenza fisica. Terzo, welfare e regolazione: aggiornare normative sul lavoro per tutelare diritti, conciliazione e sicurezza informatica, prevenendo l’iperconnessione e la sovrapposizione tra vita privata e lavoro.

Per le imprese italiane la sfida è trasformare l’ibridazione in leva strategica, non in un semplice aggiustamento operativo. Politiche di smart design degli spazi, orari flessibili e percorsi di carriera inclusivi possono ridurre i rischi di segmentazione del mercato del lavoro. Per i lavoratori, invece, è essenziale che l’adozione di modelli ibridi sia accompagnata da garanzie su condizioni contrattuali, formazione e pari opportunità.

In conclusione, il lavoro ibrido in Italia rappresenta un’opportunità storica per modernizzare il mercato del lavoro e aumentare benessere e produttività. Il risultato dipenderà dalla capacità combinata di imprese e istituzioni di colmare divari infrastrutturali, di aggiornare culture organizzative e di mettere al centro la qualità del lavoro. Solo così il modello ibrido potrà contribuire a un mercato del lavoro più dinamico e inclusivo, anziché amplificare le disuguaglianze esistenti.

Domanda interna in rallentamento: segnali, cause e le strategie delle imprese italiane

La domanda interna dell’area euro e, in particolare, dell’Italia mostra segnali di rallentamento che richiedono interpretazioni precise e risposte tempestive. Dopo il ciclo di stretta monetaria e l’onda inflattiva degli ultimi anni, consumi e investimenti privati stanno dando segnali contrastanti: mentre alcuni settori resistono, altri subiscono una contrazione che rischia di frenare la crescita nei prossimi trimestri. Questo articolo analizza cause, numeri ed esempi concreti per comprendere come imprese e policy maker possono adattarsi a uno scenario più prudente.

Contesto e primi segnali

La ripresa post-pandemica ha lasciato un’eredità mista: risparmi accumulati, ma anche costi del credito e incertezza sui mercati internazionali. Nel corso dell’ultimo anno i dati sulle vendite al dettaglio e sugli ordini industriali hanno mostrato flessioni moderate in diversi Paesi europei, mentre il potere d’acquisto delle famiglie è stato eroso da livelli di inflazione superiori alla media storica. In Italia, settori come l’automotive e l’elettronica hanno registrato una riduzione degli ordini, mentre la domanda nel comparto turistico e agroalimentare è rimasta più resiliente grazie a microfessure di domanda internazionale e a spese legate all’esperienza.

Analisi: fattori alla base del rallentamento

Tre fattori principali spiegano il calo della domanda interna. Primo, l’impatto dei tassi reali più elevati sulla spesa per beni durevoli: banche centrali hanno aumentato i tassi per contenere l’inflazione, rendendo più costoso il credito per famiglie e imprese. Secondo, la redistribuzione della spesa verso servizi esperienziali ha alterato i flussi di domanda tradizionali, penalizzando produzioni ad alta intensità di capitale. Terzo, l’incertezza geopolitica e l’oscillazione dei prezzi energetici hanno indotto prudenza negli investimenti aziendali.

Dal lato dell’offerta, le imprese italiane si trovano a dover gestire costi fissi elevati e margini compressi: la pressione sui costi energetici e sulle materie prime, seppure attenuata rispetto ai picchi, continua a pesare. Allo stesso tempo, molte PMI affrontano strozzature finanziarie e una spinta alla digitalizzazione richiesta per restare competitive. Esempi concreti emergono lungo la filiera manifatturiera del Nord: aziende metalmeccaniche che vedono contrarsi gli ordini domestici ma che riescono a compensare, parzialmente, con l’export verso mercati extraeuropei; ristorazione e alberghi nelle città d’arte che beneficiavano di turismo internazionale ora valutano pacchetti promozionali per sostenere la domanda stagionale.

Dati ed esempi

I sondaggi congiunturali tra PMI indicano una diminuzione della fiducia imprenditoriale in diversi comparti manifatturieri, mentre indagini su consumatori segnalano una maggiore attenzione a spese non essenziali. In molte aree industriali le imprese riducono gli stock e rallentano assunzioni, privilegiando contratti a progetto o formazione interna per incrementare produttività senza aumentare i costi fissi. Alcune imprese innovative sfruttano la situazione riposizionando prodotti verso segmenti premium o ampliando canali digitali per raggiungere consumatori con maggiore disponibilità di spesa.

Strategie delle imprese

Per fronteggiare il rallentamento, le imprese adottano strategie diverse: ottimizzazione delle catene di approvvigionamento e nearshoring parziale per ridurre vulnerabilità; investimenti mirati in automazione e formazione per aumentare produttività; diversificazione dei mercati di sbocco puntando su aree a più alta crescita. Le aziende orientate all’export spesso riescono a compensare la minore domanda interna, ma la capacità di adattamento dipende da dimensioni, accesso al credito e competenze digitali.

Implicazioni future

Il rallentamento della domanda interna porterà a dinamiche complesse nei prossimi 12–24 mesi. Sul fronte macro, una crescita più lenta può limitare le entrate fiscali e richiedere misure di politica economica più mirate, come incentivi agli investimenti green e sostegni temporanei per le fasce più vulnerabili. Per il mercato del lavoro, la pressione potrebbe generare una maggiore polarizzazione: domanda per competenze digitali e sostenibili in crescita, mentre ruoli tradizionali rischiano stagnazione.

Per le imprese italiane, l’urgenza è operativa: gestire liquidità, accelerare la transizione digitale e ripensare modelli di vendita. Chi riuscirà a innovare prodotti e modelli di business, mantenendo flessibilità nei costi e resilienza nelle supply chain, sarà in grado non solo di assorbire il rallentamento ma di posizionarsi per la ripresa. Per policy maker e istituzioni finanziarie, la sfida è evitare misure pro-cicliche e privilegiare interventi che sostengano investimenti produttivi a medio termine, consolidando così una domanda interna più solida e sostenibile.

Rimodellare il commercio globale: reshoring, inflazione e la nuova mappa degli scambi

Negli ultimi tre anni il commercio internazionale ha vissuto una fase di profonda trasformazione: dalle strozzature nelle catene di fornitura durante la pandemia alla spinta verso politiche industriali nazionali, fino all’ondata inflazionistica che ha costretto le banche centrali a inasprire le condizioni monetarie. Questo articolo esamina come reshoring, nearshoring e le scelte politiche stiano ridefinendo i flussi commerciali mondiali e cosa significa per imprese, lavoratori e governi.

Contesto: il ritorno della geopolitica nell’economia globale

La globalizzazione degli ultimi decenni, basata su catene del valore altamente integrate, ha mostrato i suoi limiti quando eventi sistemici — una pandemia, la crisi energetica, tensioni geopolitiche — hanno interrotto forniture critiche. Di conseguenza, Paesi e imprese hanno iniziato a riconsiderare la dipendenza da poche nazioni fornitori. In parallelo, l’impennata dell’inflazione ha eroso margini e aumentato i costi di trasporto e stoccaggio, rendendo più conveniente una produzione più vicina ai mercati finali.

Analisi: dati, esempi e dinamiche in atto

Le tendenze emergenti si articolano su tre direttrici principali: reshoring e nearshoring, ristrutturazione degli investimenti esteri diretti e differenziazione delle supply chain. Gli incentivi governativi — dal CHIPS Act negli Stati Uniti agli sforzi dell’Unione Europea per attrarre investimenti strategici — hanno favorito la localizzazione di attività a elevato contenuto tecnologico. Aziende come TSMC e Samsung hanno annunciato investimenti significativi in impianti produttivi fuori dall’Asia orientale, mentre grandi OEM hanno accelerato la diversificazione produttiva verso India, Vietnam e Messico per servire i mercati occidentali.

Sul fronte commerciale, sebbene il volume complessivo degli scambi sia tornato vicino ai livelli pre-pandemici, la composizione è cambiata: aumento degli scambi intra-regionali, crescita del commercio di beni intermedi legati alla transizione energetica e una parte crescente di scambi condizionati da clausole di sicurezza nazionale. Le catene del valore diventano più corte per prodotti sensibili (chip, farmaci, componenti critici) e più resilienti grazie a scorte strategiche e diversificazione dei fornitori.

Un altro elemento rilevante è il ruolo della tecnologia: automazione e robotica riducono il trade-off tra costi salariali e prossimità al mercato. Produrre vicino al consumatore finale diventa più redditizio quando il lavoro è parzialmente sostituito da macchine, diminuendo il vantaggio competitivo dei Paesi a basso costo del lavoro. Questo spiega perché settori ad alta precisione stanno tornando in prossimità dei grandi mercati.

Implicazioni per imprese e mercati del lavoro

Per le imprese la strategia da adottare è sempre più orientata alla flessibilità: investimenti in digitalizzazione della supply chain, valutazione dei rischi geopolitici e capacità di riallocare produzione rapidamente. Le PMI, in particolare, dovranno bilanciare costi più alti di produzione domestica con benefici come minori tempi di consegna e maggiore controllo qualitativo.

Per il mercato del lavoro, la riorganizzazione produttiva apre opportunità ma richiede riqualificazione. I nuovi impianti localizzati nei Paesi sviluppati cercano competenze tecniche e figure specializzate nella gestione di sistemi automatizzati. I governi che investiranno in formazione tecnica saranno più competitivi nell’attrarre progetti produttivi.

Prospettive future: resilienza, cooperazione e rischio di frammentazione

Nel medio termine è probabile che si consolidi un modello ibrido: alcune filiere subiranno un parziale ritorno verso i mercati finali, mentre altre, guidate da efficienza e costi, rimarranno concentrate nelle aree dove vantaggi comparati persistono. La priorità sarà costruire resilienza senza cadere nella trappola della deglobalizzazione totale, che deprimerebbe crescita e innovazione.

I policymaker avranno un ruolo cruciale: misure che combinino incentivi agli investimenti strategici, politiche industriali orientate al valore aggiunto e strumenti per mitigare gli effetti distributivi (riqualificazione del lavoro, sostegno alle regioni colpite) saranno decisive. A livello internazionale, rimane fondamentale mantenere canali di cooperazione per gestire crisi condivise (energia, clima, sicurezza alimentare) ed evitare un’escalation di barriere che impoverirebbe l’economia globale.

Conclusione

Il commercio internazionale sta vivendo una fase di riequilibrio: non si tratta di un ritorno al protezionismo puro, ma di una ricalibrazione delle catene globali per aumentare la resilienza e rispondere a nuovi rischi. Per aziende e governi la sfida è trasformare l’adattamento in opportunità: investire in tecnologie, competenze e infrastrutture per attrarre attività a più alto valore e costruire catene del valore meno vulnerabili. Chi riuscirà a governare questa transizione manterrà un vantaggio competitivo nell’economia che verrà.